Crédito documentario y carta de crédito: documentos y riesgos
El borrador del crédito exige un certificado de inspección emitido por un organismo “oficial e independiente” y firmado para confirmar la satisfacción del comprador. Nadie ha identificado ese organismo y la inspección no puede terminar a tiempo para el periodo de presentación. Embarcar con esa redacción dejaría al exportador intentando subsanar un documento imposible cuando la mercancía ya está en tránsito.
En un crédito documentario, llamado también carta de crédito, cada condición operativa debe concretarse en tres datos: quién emitirá el documento, por qué vía llegará y qué plazo rige. Los bancos examinan documentos, no la mercancía ni la ejecución material del contrato. Una cautela comercial que no se haya convertido en un requisito documental obtenible puede no funcionar como esperaba el ordenante.
Conviene marcar el texto emitido antes de confiar en él
La ficha siguiente es completamente ficticia. No es un modelo MT700 ni debe copiarse en una solicitud. Su función es mostrar las dependencias mientras todavía cabe pedir una modificación.
| Campo | Entrada ficticia | Pregunta para el expediente | Estado |
|---|---|---|---|
| 40E | UCP LATEST VERSION | ¿Qué reglas y versión incorpora, y modifica alguna cláusula su aplicación? | Comprobar con el emisor |
| 31D | Caducidad en un lugar de presentación ajeno a la ruta habitual del beneficiario | ¿Pueden llegar allí los documentos antes de la caducidad? | Modificar antes del embarque |
| 41a | Disponible con un banco designado mediante pago diferido | ¿Qué función tiene ese banco y cuándo vence el pago? | Comprobar con el emisor |
| 44C y 48 | Fecha límite de embarque; presentación dentro de cinco días naturales | ¿Pueden transportista, aseguradora e inspector emitir y hacer llegar sus documentos dentro del plazo más corto? | Modificar antes del embarque |
| 46A | Factura, documentos de transporte y seguro, más el certificado de inspección | ¿Quién emite cada documento, qué datos debe contener y en qué formato original, copia o electrónico? | Comprobar con el emisor |
| 47A | La mercancía debe cumplir la especificación del comprador, sin indicar un documento probatorio | Si se pretende que esta cautela afecte al examen documental, ¿mediante qué documento viable? | Resolver con abogado/banco |
| 49 | WITHOUT | ¿Algún banco ha añadido realmente su confirmación o solo actúa como avisador o designado? | Comprobar con el emisor |
| 71D | Reparto incompleto de gastos | ¿Quién soporta emisión, aviso, modificación, discrepancias, mensajería y, en su caso, confirmación? | Comprobar con el emisor |
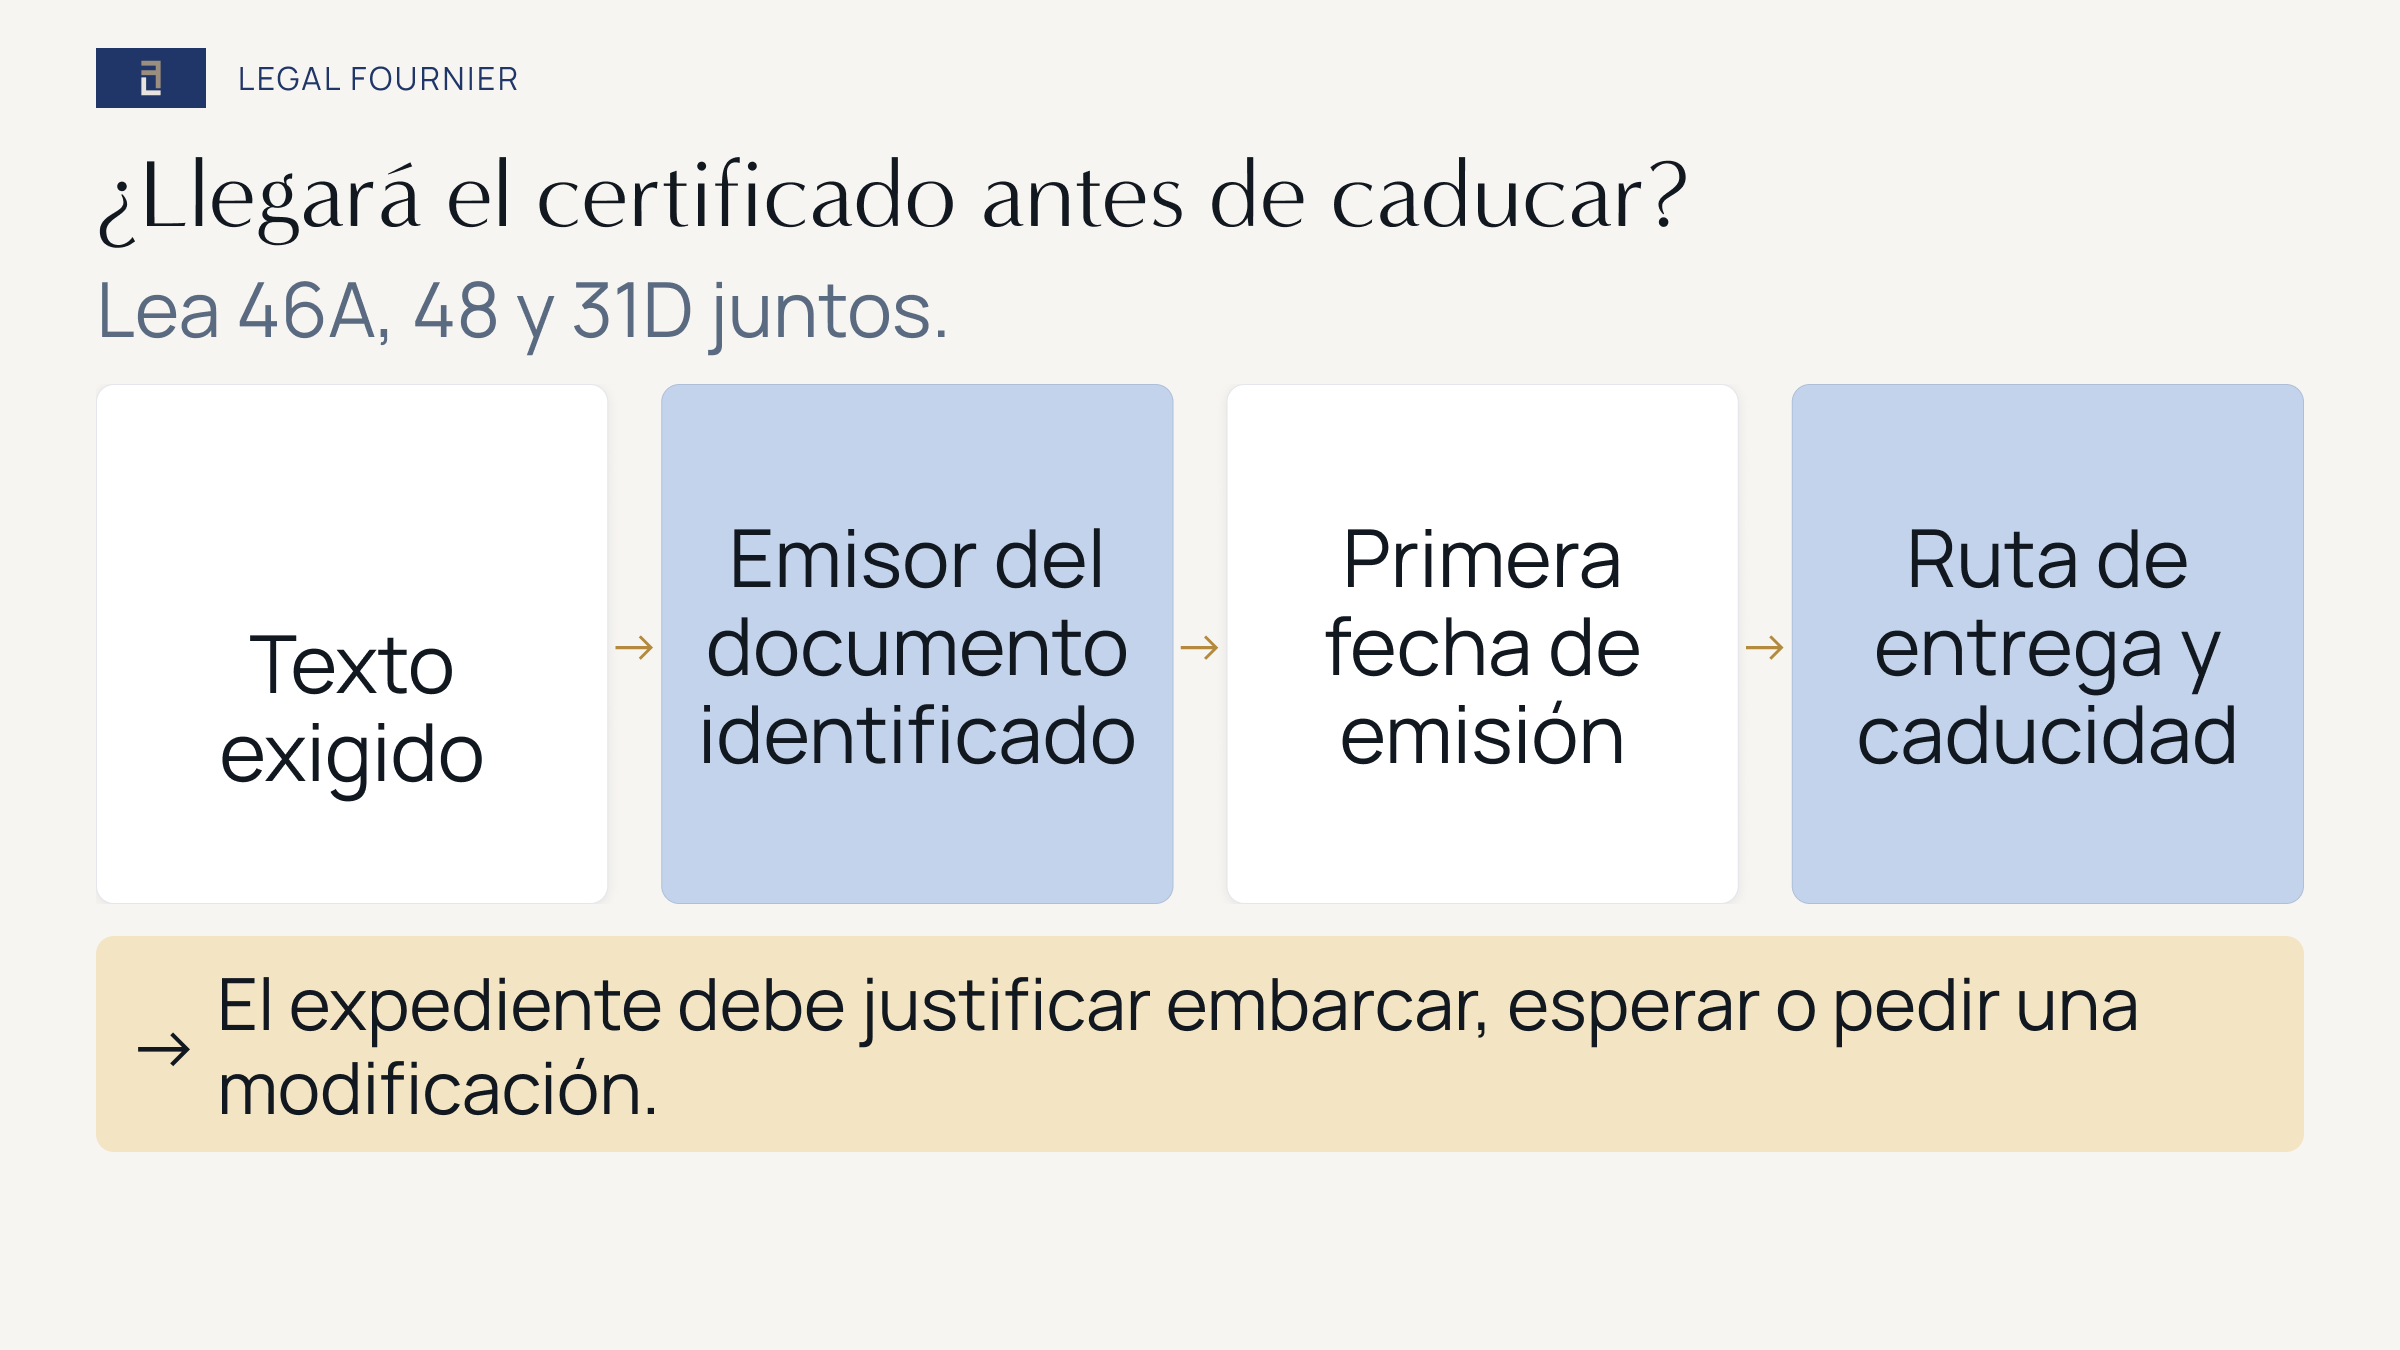
Para completar la ficha de viabilidad hay que anotar en cada fila el emisor del documento, la primera fecha de emisión posible, los datos exigidos, el formato, la ruta de entrega y la última fecha prudente para actuar. El resultado se limita a cuatro estados: viable, comprobar con el emisor, modificar antes del embarque o resolver con abogado/banco. No es una solicitud de modificación ni una opinión sobre conformidad documental.
Las UCP se aplican porque el crédito las incorpora
Las UCP 600 no son legislación española. Vinculan a quienes corresponda cuando el crédito declara expresamente que queda sujeto a ellas, salvo en aquello que el propio texto modifique o excluya. La cláusula de incorporación y el resto del instrumento se leen juntos. Según las UCP, el crédito es independiente de la compraventa y los bancos tratan con documentos, no con mercancías, servicios o cumplimiento material. Así resulta de los artículos 1, 4 y 5 de las UCP 600.
La conformidad documental y la ejecución comercial responden a preguntas distintas. Una presentación conforme no acredita que la mercancía cumpla la compraventa. Una condición comercial sin documento estipulado puede no generar una discrepancia. El artículo 14(h) trata como no establecida una condición si el crédito no indica el documento que debe demostrarla. El artículo 14(f) contiene una regla de examen limitada para ciertos documentos cuando no se especifica emisor o contenido. Hay que comprobar si el emisor previsto puede producir el documento con los datos requeridos.
Embarque, presentación y caducidad no comparten un único plazo
Los campos 44C, 48 y 31D se contrastan conjuntamente. Se refieren al embarque, al periodo de presentación y a la caducidad. Conforme al artículo 14(c) de las UCP 600, una presentación que incluya uno o más documentos de transporte originales sujetos a los artículos 19 a 25 debe realizarse, como máximo, 21 días naturales después del embarque y, en todo caso, antes de la caducidad. Esos 21 días no son una autorización universal: el crédito puede fijar un periodo más corto, como hace la ficha ficticia.
El artículo 14(a) concede al banco examinador un máximo de cinco días bancarios siguientes a la presentación para decidir si los documentos son conformes. Se trata del plazo de examen del banco. No amplía la caducidad ni el periodo de presentación del beneficiario. En el expediente deben seguir separados días bancarios y días naturales.
Cada banco tiene la función que consta en el instrumento
El banco emisor asume el compromiso descrito en el crédito. El banco avisador que no ha confirmado no queda obligado a honrar o negociar por el solo hecho de comunicarlo al beneficiario. La designación tampoco obliga, con carácter general, al banco designado a honrar o negociar. El banco confirmador añade su propio compromiso firme. Son funciones distintas en los artículos 2, 8, 9 y 12 de las UCP 600.
La confirmación ha de aparecer en el texto operativo; no se deduce de la intervención de un segundo banco. Su coste y disponibilidad, así como el riesgo bancario o de país que permanezca, son cuestiones separadas. El Banco de España presenta el crédito documentario como un medio de pago que puede añadir seguridad de cobro y pago en operaciones internacionales, pero esa orientación no convierte cualquier crédito emitido en un pago incondicional. Puede consultarse en el portal para pymes del Banco de España.
Pedir una modificación no modifica el crédito
Después de la emisión, el ordenante no puede alterar o cancelar por sí solo un crédito sujeto a UCP. El artículo 10 de las UCP 600 exige el acuerdo del banco emisor, del banco confirmador si lo hay y del beneficiario, con las reglas de aceptación que recoge el propio artículo. Mientras el beneficiario no la acepte, permanecen vigentes para él las condiciones originales. Solicitud, modificación emitida, aviso y respuesta deben conservarse por separado.
Si ya se presentaron documentos, hay que guardar el aviso del banco tal como se recibió. El artículo 16 de las UCP 600 exige que el aviso de rechazo identifique cada discrepancia y diga qué ocurre con los documentos, dentro del plazo que establece. El banco emisor o confirmador que incumpla ese artículo puede quedar privado de alegar la falta de conformidad. Esa consecuencia procedimental no decide si el ordenante debe dispensar una discrepancia ni cómo terminará una controversia.
Un solo expediente, con tres vías separadas
| Vía | Documentos que deben cuadrar | Pregunta | Límite |
|---|---|---|---|
| Ejecución comercial | Compraventa, especificación, Incoterm, inspección y plan de embarque | ¿Se ha traducido cada cautela comercial en una prueba obtenible allí donde la exige el crédito? | El banco no inspecciona la mercancía. |
| Crédito documentario | Crédito emitido, modificaciones, avisos, documentos estipulados, recibo de presentación y rechazo | ¿Puede el beneficiario efectuar una presentación conforme en el lugar y plazo exigidos? | La solicitud del ordenante no es una modificación emitida y la designación no equivale a confirmación. |
| Fiscalidad, contabilidad y controles | Factura, prueba aduanera y de exportación, expediente de IVA, moneda y hechos de sanciones/control de exportaciones | ¿Qué cuestiones requieren otra revisión especializada? | La conformidad documental no decide IVA, contabilidad, exposición cambiaria ni permiso para comerciar. |
Los Incoterms 2020 distribuyen tareas de entrega, costes y riesgos mediante once términos para operaciones entre empresas. No fijan las condiciones de presentación del crédito. Véanse las reglas Incoterms de la ICC. Una presentación conforme tampoco acredita por sí sola una exención del IVA español a la exportación. El artículo 21 de la Ley del IVA exige que concurran sus condiciones relativas a la operación y su prueba.
Un crédito en moneda extranjera tampoco constituye automáticamente una cobertura de cambio. La NRV 11 del PGC utiliza el tipo de cambio de contado de la fecha de reconocimiento para la conversión inicial y somete las partidas monetarias a sus reglas posteriores. La fecha de pago del crédito puede no coincidir con la de reconocimiento de la venta, del IVA o de la contabilidad. El profesional contable debe clasificar los saldos y cualquier cobertura separada conforme al Plan General de Contabilidad.
En una presentación electrónica, enviar un PDF por correo no es necesariamente suficiente. Las eUCP solo se aplican si el crédito indica que queda sujeto a ese suplemento e identifica la versión. Sus reglas tratan los registros electrónicos, el lugar y formato de presentación y la notificación de que esta ha concluido. Véanse las eUCP versión 2.1 de la ICC.
La revisión documental necesita el expediente completo. Eso incluye el borrador o crédito emitido, todas las modificaciones y avisos, el contrato subyacente o la factura proforma, el Incoterm y plan de embarque, los documentos propuestos de factura, transporte, seguro e inspección y, si existen, el recibo de presentación o aviso de rechazo. También debe indicarse la ruta fiscal y aduanera prevista. Legal Fournier puede detectar condiciones que deban aclararse o modificarse, pero no prometer una presentación conforme, dispensa, confirmación o pago. Ver opciones de consulta.
Este artículo contiene información general. El crédito documentario y las cuestiones contractuales, sancionadoras, aduaneras, fiscales, contables, de ley aplicable y controversia requieren revisar el instrumento y la operación concretos.