Hipoteca para local comercial: garantías y condiciones para empresas
El expediente ficticio parte de una sociedad española que quiere comprar un local para su actividad. La prestataria será la sociedad, el bien adquirido es un local comercial, el préstamo financiará la adquisición y puede que un administrador preste una garantía personal. Esos cuatro hechos pesan más que la etiqueta comercial “hipoteca local comercial”. El documento español puede hablar de un “préstamo con garantía hipotecaria”, pero tampoco ese nombre fija por sí solo el régimen jurídico. Si cambia el garante, el inmueble dado en garantía o la finalidad de los fondos, también puede cambiar el análisis.
La otra pregunta inmediata está en un documento distinto: ¿puede quedar obligada la sociedad a comprar antes de que el prestamista se obligue a desembolsar? Una tasación, una hoja de términos indicativa o una aprobación verbal no cierran por sí solas ese desfase. Antes de asumir un compromiso incondicional, hay que colocar el contrato de compraventa junto a las condiciones del banco.
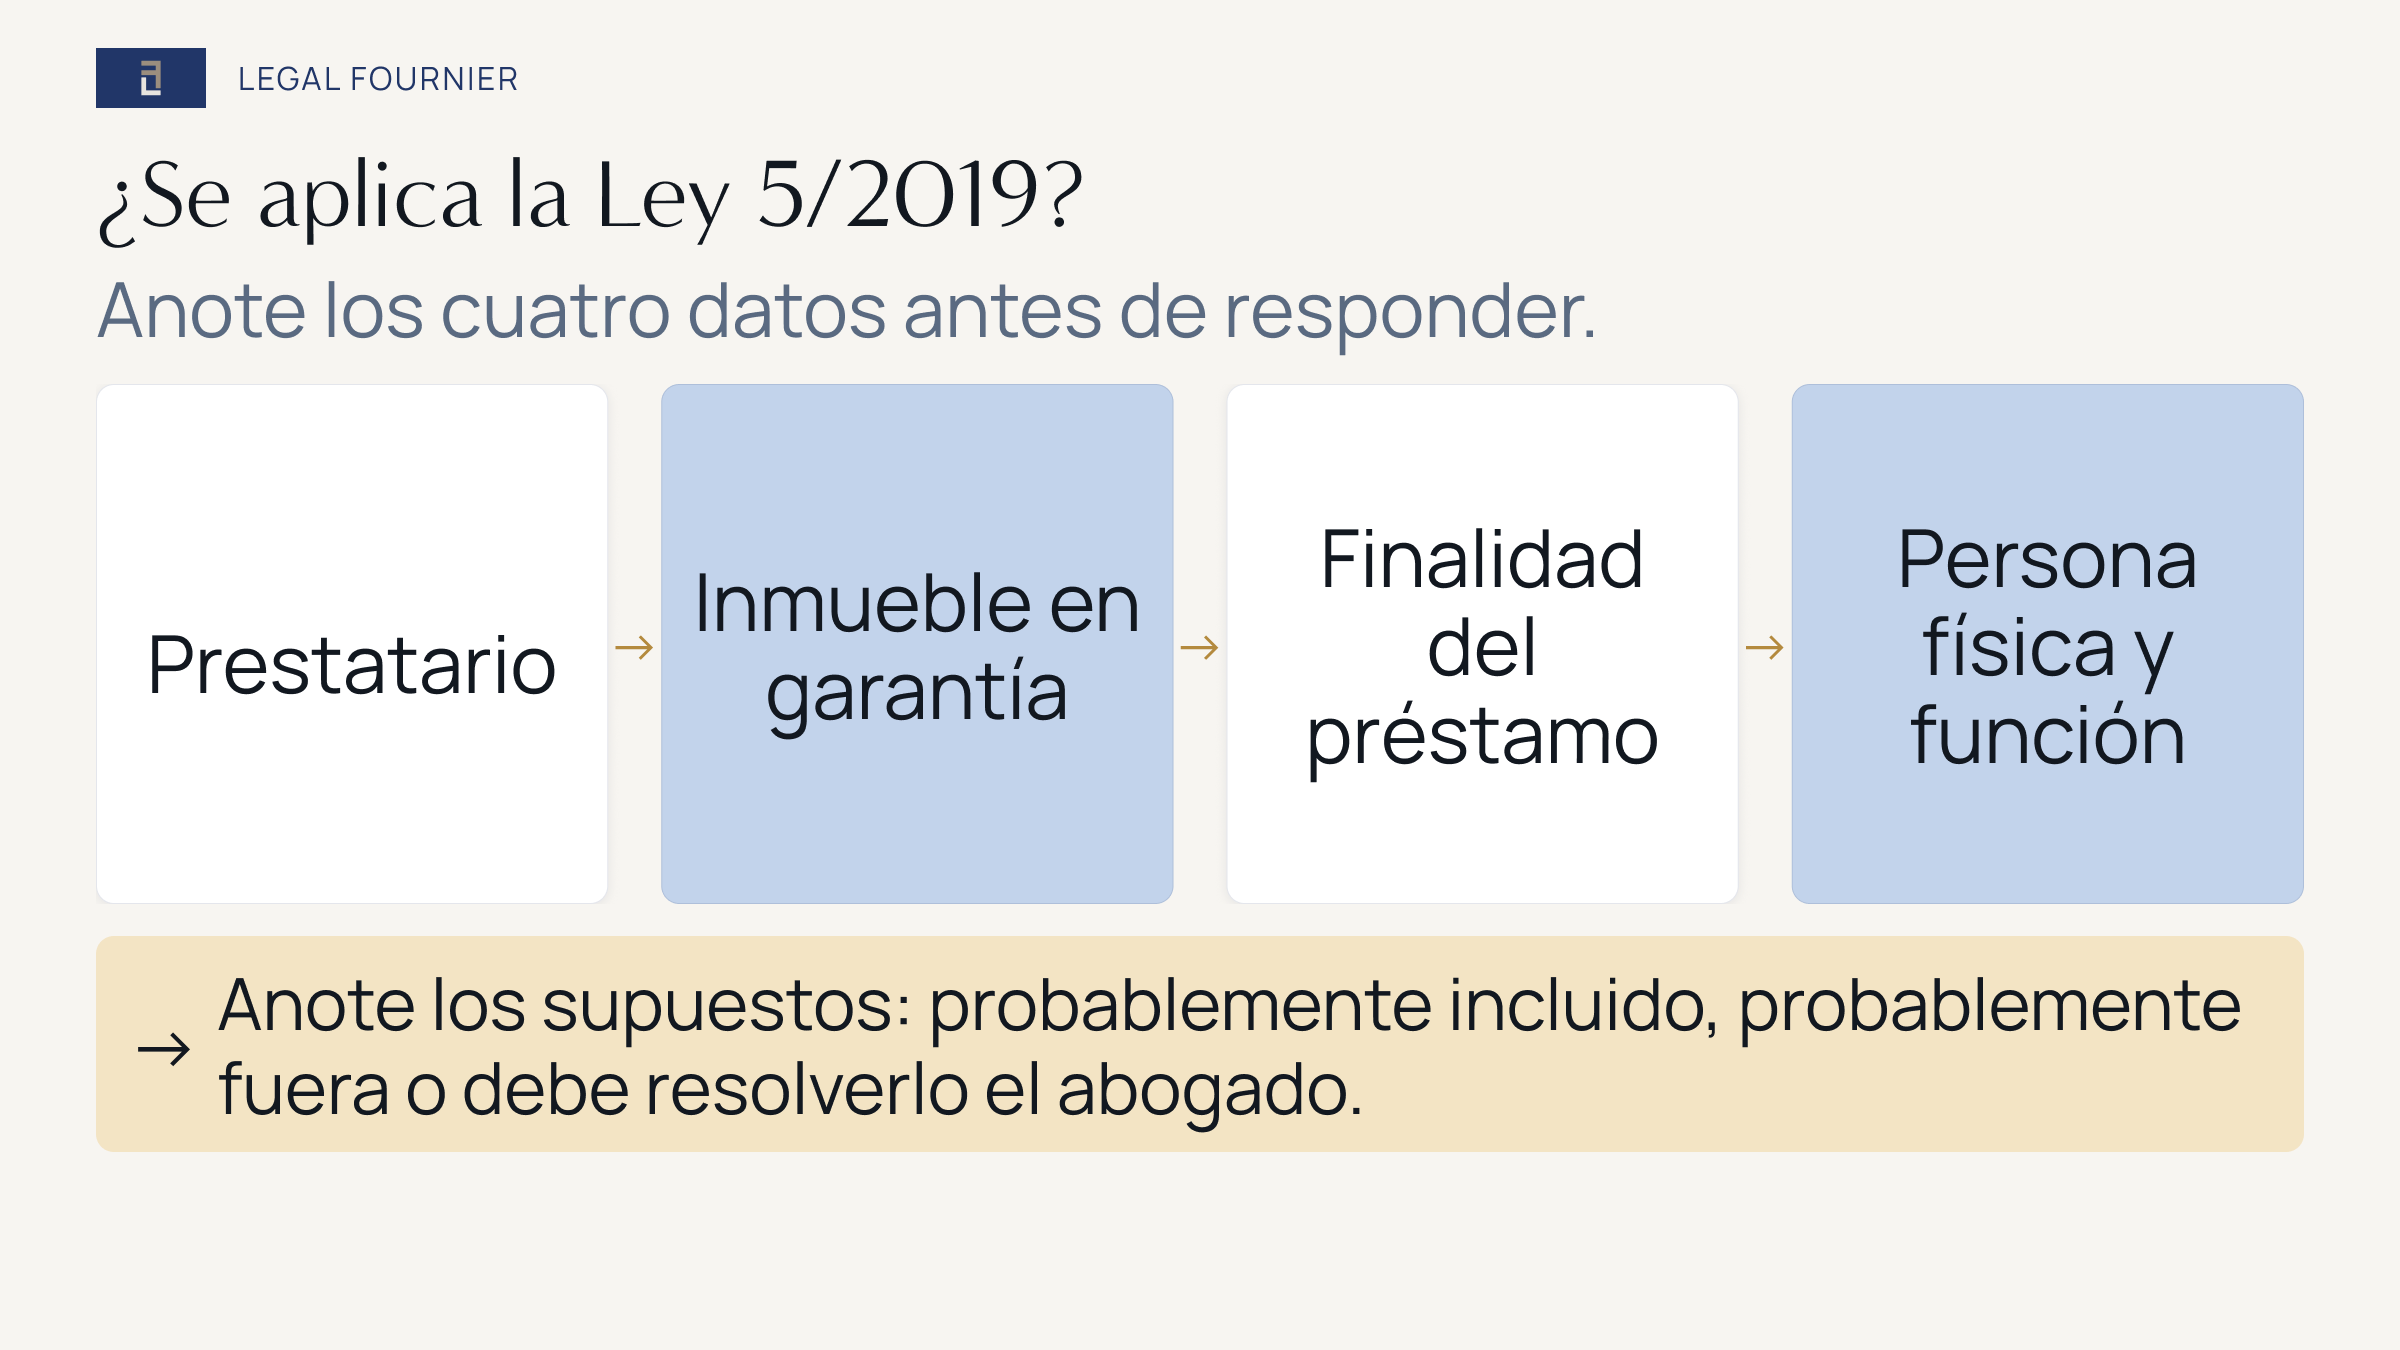
Cuatro datos antes de aplicar la Ley 5/2019
| Casilla | Dato que debe constar |
|---|---|
| Prestatario | ¿Sociedad o persona física? Si es persona física, ¿actúa como consumidora o en su actividad empresarial? |
| Inmueble en garantía | ¿Es residencial, un local comercial o no existe garantía inmobiliaria? |
| Destino del préstamo | ¿Adquirir o conservar la propiedad, refinanciar, ejecutar obras posteriores o aportar liquidez al negocio? |
| Persona física que interviene | ¿Prestatario, fiador, garante o hipotecante no deudor, y en qué condición actúa? |
La Ley 5/2019 protege a las personas físicas que sean prestatarias, fiadoras o garantes en las operaciones comprendidas en su objeto y ámbito. El artículo 2.1(a) se refiere a préstamos garantizados con hipoteca u otra garantía real sobre inmueble de uso residencial cuando el prestatario, fiador o garante es persona física. El artículo 2.1(b) se ocupa de préstamos destinados a adquirir o conservar derechos de propiedad sobre terrenos o inmuebles cuando el prestatario, fiador o garante sea consumidor. No debe trasladarse el requisito de consumidor de la letra (b) a la letra (a), ni limitar la letra (b) a vivienda. Los hechos se contrastan con los artículos 1 y 2 de la Ley 5/2019.
Todas las filas de esta matriz son ficticias. Las etiquetas provisionales solo valen bajo los supuestos escritos. Si falta un dato relevante, la respuesta debe quedar pendiente de revisión jurídica en lugar de presentarse como segura.
| Combinación | Resultado provisional | Cuestión pendiente |
|---|---|---|
| La sociedad compra un local; solo hay garantías de la sociedad; no interviene garante persona física | Probablemente fuera de la Ley 5/2019 | Confirmar todas las partes y garantías. Siguen siendo aplicables otras normas bancarias y contractuales. |
| La sociedad compra un local; un administrador presta una garantía personal y, al hacerlo, actúa como consumidor | Requiere revisión jurídica: alcance de la protección aplicable al garante | ¿Qué deberes y límites se aplican a la garantía de la persona física, y no a la deuda de la sociedad? |
| Préstamo de circulante a la sociedad; una persona física hipoteca un inmueble residencial | Probablemente comprendido en el artículo 2.1(a) | Confirmar el uso residencial, el prestamista profesional y el papel de la persona física. |
| Empresario persona física compra el local solo para su actividad y lo hipoteca | Probablemente fuera del artículo 2.1(b), sujeto a revisión | Condición de consumidor y existencia de otra garantía residencial o de un garante consumidor. |
| Una persona física ya posee el local y pide financiación para obras posteriores del negocio | Requiere revisión jurídica; depende de los hechos | Si la finalidad precisa entra en la modalidad de adquirir o conservar. |
| La financiación de compra también refinancia o cancela una carga anterior ligada al título | Requiere revisión jurídica | Seguir el destino de los fondos y la relación entre la deuda previa y la propiedad. |
Una Instrucción de la DGRN de 2019 señala que la Ley 5/2019 no se aplica a una sociedad prestataria por el mero hecho de que pudiera llamarse consumidora o cliente. La instrucción analiza por separado al garante persona física en el préstamo a la sociedad. Esa distinción no transforma toda la obligación societaria en un contrato de consumo. Véase la Instrucción DGRN de 20 de diciembre de 2019.
La finalidad también necesita prueba. En una resolución de 2020, la DGRN consideró fuera de la modalidad pertinente de adquirir o conservar, a la vista de las circunstancias del caso, un préstamo posterior a la adquisición destinado a reparaciones y mejoras de un local no residencial. No es una regla general para toda obra o refinanciación. Hay que seguir el destino del dinero y compararlo con las circunstancias examinadas en la resolución. Puede consultarse la Resolución DGRN de 21 de enero de 2020.
El compromiso de compra puede preceder al desembolso
El cuadro de compromisos y condiciones coloca en una misma línea la fecha de compra y lo que el banco todavía exige para desembolsar. Deben transcribirse los términos reales, sin rellenar huecos con una supuesta práctica de mercado.
| Compromiso o condición | Documento | Dato que debe copiarse | Desfase que debe señalarse |
|---|---|---|---|
| Fecha de arras o compraventa | Borrador o contrato firmado de arras/compraventa | Fecha, condición de financiación, resolución y prórroga | La señal o la obligación de cerrar la compra pueden quedar en riesgo antes del desembolso. |
| Estado de la oferta bancaria | Hoja de términos indicativa, oferta vinculante o FEIN si procede | Carácter vinculante, caducidad, reservas y condiciones | Una hoja de términos o tasación no equivale necesariamente a compromiso de desembolso. |
| Inmueble exacto | Título, nota simple, Catastro, planos, licencias y tasación | Finca, superficie, uso, ocupación, arrendamiento y supuestos | Una diferencia puede afectar a la revisión, el valor, las condiciones o los plazos. |
| Fondos propios | Oferta y expediente de origen de fondos | Base del importe, fecha y prueba aceptable | No calcular el déficit con un porcentaje de financiación supuesto. |
| Perímetro de garantías | Borrador de financiación, escritura, avales y prendas | Inmueble, aval personal o de grupo, cuentas, rentas, participaciones, importe máximo y liberación | La exposición puede extenderse más allá del local. |
| Condiciones previas al desembolso | Contrato de financiación y lista de cierre | Registro, impuestos, seguro, licencias, arrendamientos, aprobaciones y responsable | La falta de una pieza puede retrasar el desembolso mientras sigue viva la obligación de compra. |
| Covenant o vencimiento cruzado | Contrato de financiación y garantías | Métrica pactada, cuentas de referencia, fecha de prueba, subsanación y consecuencia | No existe un covenant financiero universal. |
| Poderes y conflictos | Organigrama, poderes y acuerdos societarios | Aprobación de cada prestatario, garante y persona o sociedad que aporta una garantía | Un aval de grupo no es válido solo porque figure en la hoja de términos. |
Cada línea puede marcarse como definitiva, condicional, pendiente de acreditar o pendiente de revisión jurídica. Estas categorías permiten comparar los plazos sin redactar una condición de financiación ni calificar como suficiente la lista de cierre del banco.
Cuando el expediente incluya arras, debe leerse su condición de financiación y la prueba exigida; no puede darse por hecho que cualquier negativa bancaria protege la señal. La guía separada sobre arras con condición de hipoteca explica ese punto contractual más limitado.
Si la Ley 5/2019 resulta aplicable, su artículo 14 exige entregar determinados documentos precontractuales, entre ellos FEIN y FiAE, al menos diez días naturales antes de la firma. La regla es condicional: no promete una FEIN a toda sociedad prestataria. Primero deben identificarse la persona física protegida y la operación. El requisito consta en el artículo 14 de la Ley 5/2019.
La tasación debe cuadrar con el contrato
Cuando se aplica la Ley 5/2019, su artículo 13 exige una tasación adecuada e independiente del inmueble aportado en garantía antes del contrato de préstamo. Primero ha de resolverse el ámbito; no es la norma de tasación de cualquier hipoteca comercial otorgada a una sociedad. La tasación tampoco obliga al banco a prestar una cifra determinada. Véase el artículo 13 de la Ley 5/2019.
En una tasación comprendida en la Orden ECO/805/2003, el tasador realiza comprobaciones sobre identidad física, localización y características frente a la documentación, estado aparente, servidumbres visibles, ocupación y uso. Si el inmueble está arrendado, se requiere determinada información sobre contrato, renta, ocupación, pagos y gastos. Véanse los artículos 7 y 8 de la Orden ECO/805/2003.
La tasación se compara con el título, la nota simple, Catastro, planos, licencia y compraventa. Debe anotarse cualquier diferencia en:
- finca registral, titular, localización física o superficie;
- uso autorizado o declarado, ocupación y supuestos de arrendamiento;
- servidumbres visibles, estado aparente, advertencias o supuestos especiales;
- definición de valor en la oferta bancaria y descripción del inmueble en la compraventa.
El resultado es una lista de diferencias, no una valoración. El valor de tasación no decide el anticipo del banco, la definición contractual del porcentaje de financiación ni la aprobación. El planeamiento, las licencias, la estructura, el medio ambiente, el arrendamiento y el título deben ser revisados por el profesional competente en cada materia.
El local no es toda la garantía
La hipoteca sujeta directamente el bien gravado al cumplimiento de la obligación garantizada. Una hipoteca voluntaria requiere escritura pública e inscripción en el Registro de la Propiedad. La ejecución hipotecaria directa se apoya en la hipoteca inscrita y en los extremos recogidos en el título registral. Así lo disponen los artículos 104, 145 y 130 de la Ley Hipotecaria.
La hipoteca se revisa por separado de avales personales, garantías societarias, prendas de rentas o cuentas, prendas de participaciones, covenants y vencimiento cruzado. Que alguien sea administrador y socio de la prestataria no significa que actúe también como fiador o hipotecante no deudor.
Impuestos de compra y costes del préstamo siguen expedientes distintos
El artículo 29 del texto refundido del ITPAJD considera sujeto pasivo al prestamista en AJD cuando la escritura documenta un préstamo con garantía hipotecaria. Esa regla concreta no significa que el prestamista soporte todos los impuestos de adquisición, la tasación, las comisiones bancarias o los gastos de cierre. Puede consultarse el Real Decreto Legislativo 1/1993.
El tratamiento en IVA o TPO de la compra depende del vendedor y de la calificación jurídica de la transmisión, incluida la eventual exención y su renuncia eficaz. En ciertos supuestos de renuncia, el comprador puede autorrepercutirse el IVA por inversión del sujeto pasivo. La aprobación financiera no decide este punto. El análisis puede partir de la guía AEAT sobre IVA y TPO, pero necesita asesoramiento fiscal sobre la operación. No existe un porcentaje universal de gastos de cierre.
El tratamiento contable también depende de los documentos. Según la NRV 9 del PGC, los préstamos ordinarios recibidos son, con carácter general, pasivos financieros valorados inicialmente por su valor razonable con el tratamiento exigido para los costes de transacción directamente atribuibles y, después, a coste amortizado mediante el método del tipo de interés efectivo. Esa regla no determina si una comisión concreta corresponde al préstamo, al inmueble adquirido o al gasto corriente. El profesional contable necesita las facturas, el contrato de financiación y el expediente de compra. Véase el Plan General de Contabilidad.
Conviene revisar la documentación antes de que la compra sea irreversible. Pueden aportarse la hoja de términos, oferta vinculante o FEIN si existe; tasación, nota simple, título y planos; borradores del préstamo, hipoteca, avales y prendas; arras o compraventa; prueba del arrendamiento u ocupación; organigrama y poderes/acuerdos societarios; origen y disponibilidad de fondos propios; y supuestos fiscales y contables. Legal Fournier puede ordenar el ámbito jurídico y las faltas documentales, pero no predecir la aprobación bancaria, valorar el local, prometer desembolso ni dar un resultado fiscal universal. Ver opciones de consulta.
Este artículo contiene información general y no sustituye el asesoramiento sobre la financiación, las garantías, la compraventa, la fiscalidad, la contabilidad, el planeamiento o el expediente inmobiliario concreto.