Factoring con y sin recurso: riesgos y contrato en España
La factura ha vencido y el deudor no paga. El contrato de factoring dice “sin recurso”, pero esas dos palabras todavía no permiten saber quién soporta esta pérdida. La respuesta puede ser distinta si hay insolvencia, simple retraso, una disputa sobre la prestación, una compensación alegada por el deudor o un abono. También puede ocurrir que el crédito haya quedado fuera de un límite de elegibilidad.
Antes de concluir nada, hay que poner sobre la mesa cuatro piezas: el contrato marco, el anexo de elegibilidad o de cesiones, la factura con la prueba de entrega o prestación y las comunicaciones del deudor cedido. El motivo del impago debe encajar en el riesgo concreto asumido por el factor. El Banco de España describe el factoring como la adquisición de créditos comerciales, normalmente con anticipo y gestión de cobro, con o sin asunción del riesgo de impago. Esa orientación no decide lo que dispone el contrato firmado. Véase la guía sobre factoring del Banco de España.
Primero hay que clasificar el impago
Esta tabla parte de un proveedor español ficticio y de un contrato sin referencias a ninguna entidad real. Relaciona cada causa de impago con el posible recurso contractual y sirve para ordenar el expediente, no para anticipar la responsabilidad. Cada casilla debe completarse con el texto y la prueba del caso concreto.
| Suceso | Pregunta contractual | Prueba que debe localizarse | Efecto sobre caja o reserva | Lo que no puede presumirse |
|---|---|---|---|---|
| Insolvencia del deudor | ¿Qué supuesto constituye el impago cubierto y existe un periodo de espera? | Aceptación del deudor, límite de riesgo, vencimiento y prueba de insolvencia | Si la reserva queda bloqueada hasta que se produzca el supuesto definido | Que el factor siempre comunica el crédito concursal o cobra el reparto |
| Simple mora | ¿El retraso por sí solo activa la cobertura? | Vencimiento, requerimiento e historial de cobro | Devengo de intereses, disponibilidad de fondos o efecto sobre la reserva mientras dure la mora | Que toda factura vencida sea una pérdida cubierta |
| Disputa sobre calidad o cumplimiento | ¿Un crédito discutido sigue siendo elegible? | Pedido, entrega, aceptación y reclamaciones | Posible retrocesión del crédito, recompra u obligación de indemnizar | Que una disputa equivalga a insolvencia |
| Compensación | ¿Cuándo conoció, consintió o rechazó el deudor la cesión? | Cronología de la notificación y contracrédito alegado | Cobro neto y eventual reversión | Que la cesión elimine automáticamente la compensación |
| Abono o devolución | ¿Cómo define el contrato la dilución? | Abono, devolución y conciliación | Reducción de la reserva o reintegro | Que siga siendo cobrable el importe facial original |
| Alegación de fraude o doble financiación | ¿Qué manifestación o exclusión se activa? | Trazabilidad de la factura original y cesiones anteriores | El contrato puede prever recurso inmediato | Que la cobertura de crédito valide la factura |
| Deudor excluido, excedido o concentrado | ¿La factura estaba incluida en el anexo y dentro del límite aceptado? | Aprobación, evolución del límite y cálculo de concentración | Parte no cubierta y asignación de la reserva | Que la etiqueta del producto cubra todas las facturas cedidas |
| Falta de notificación o pago al cedente | ¿Fue eficaz la notificación y qué sabía el deudor? | Notificación, prueba de entrega e instrucciones de pago | Conciliación del pago dirigido a la cuenta anterior | Que el deudor deba pagar dos veces |
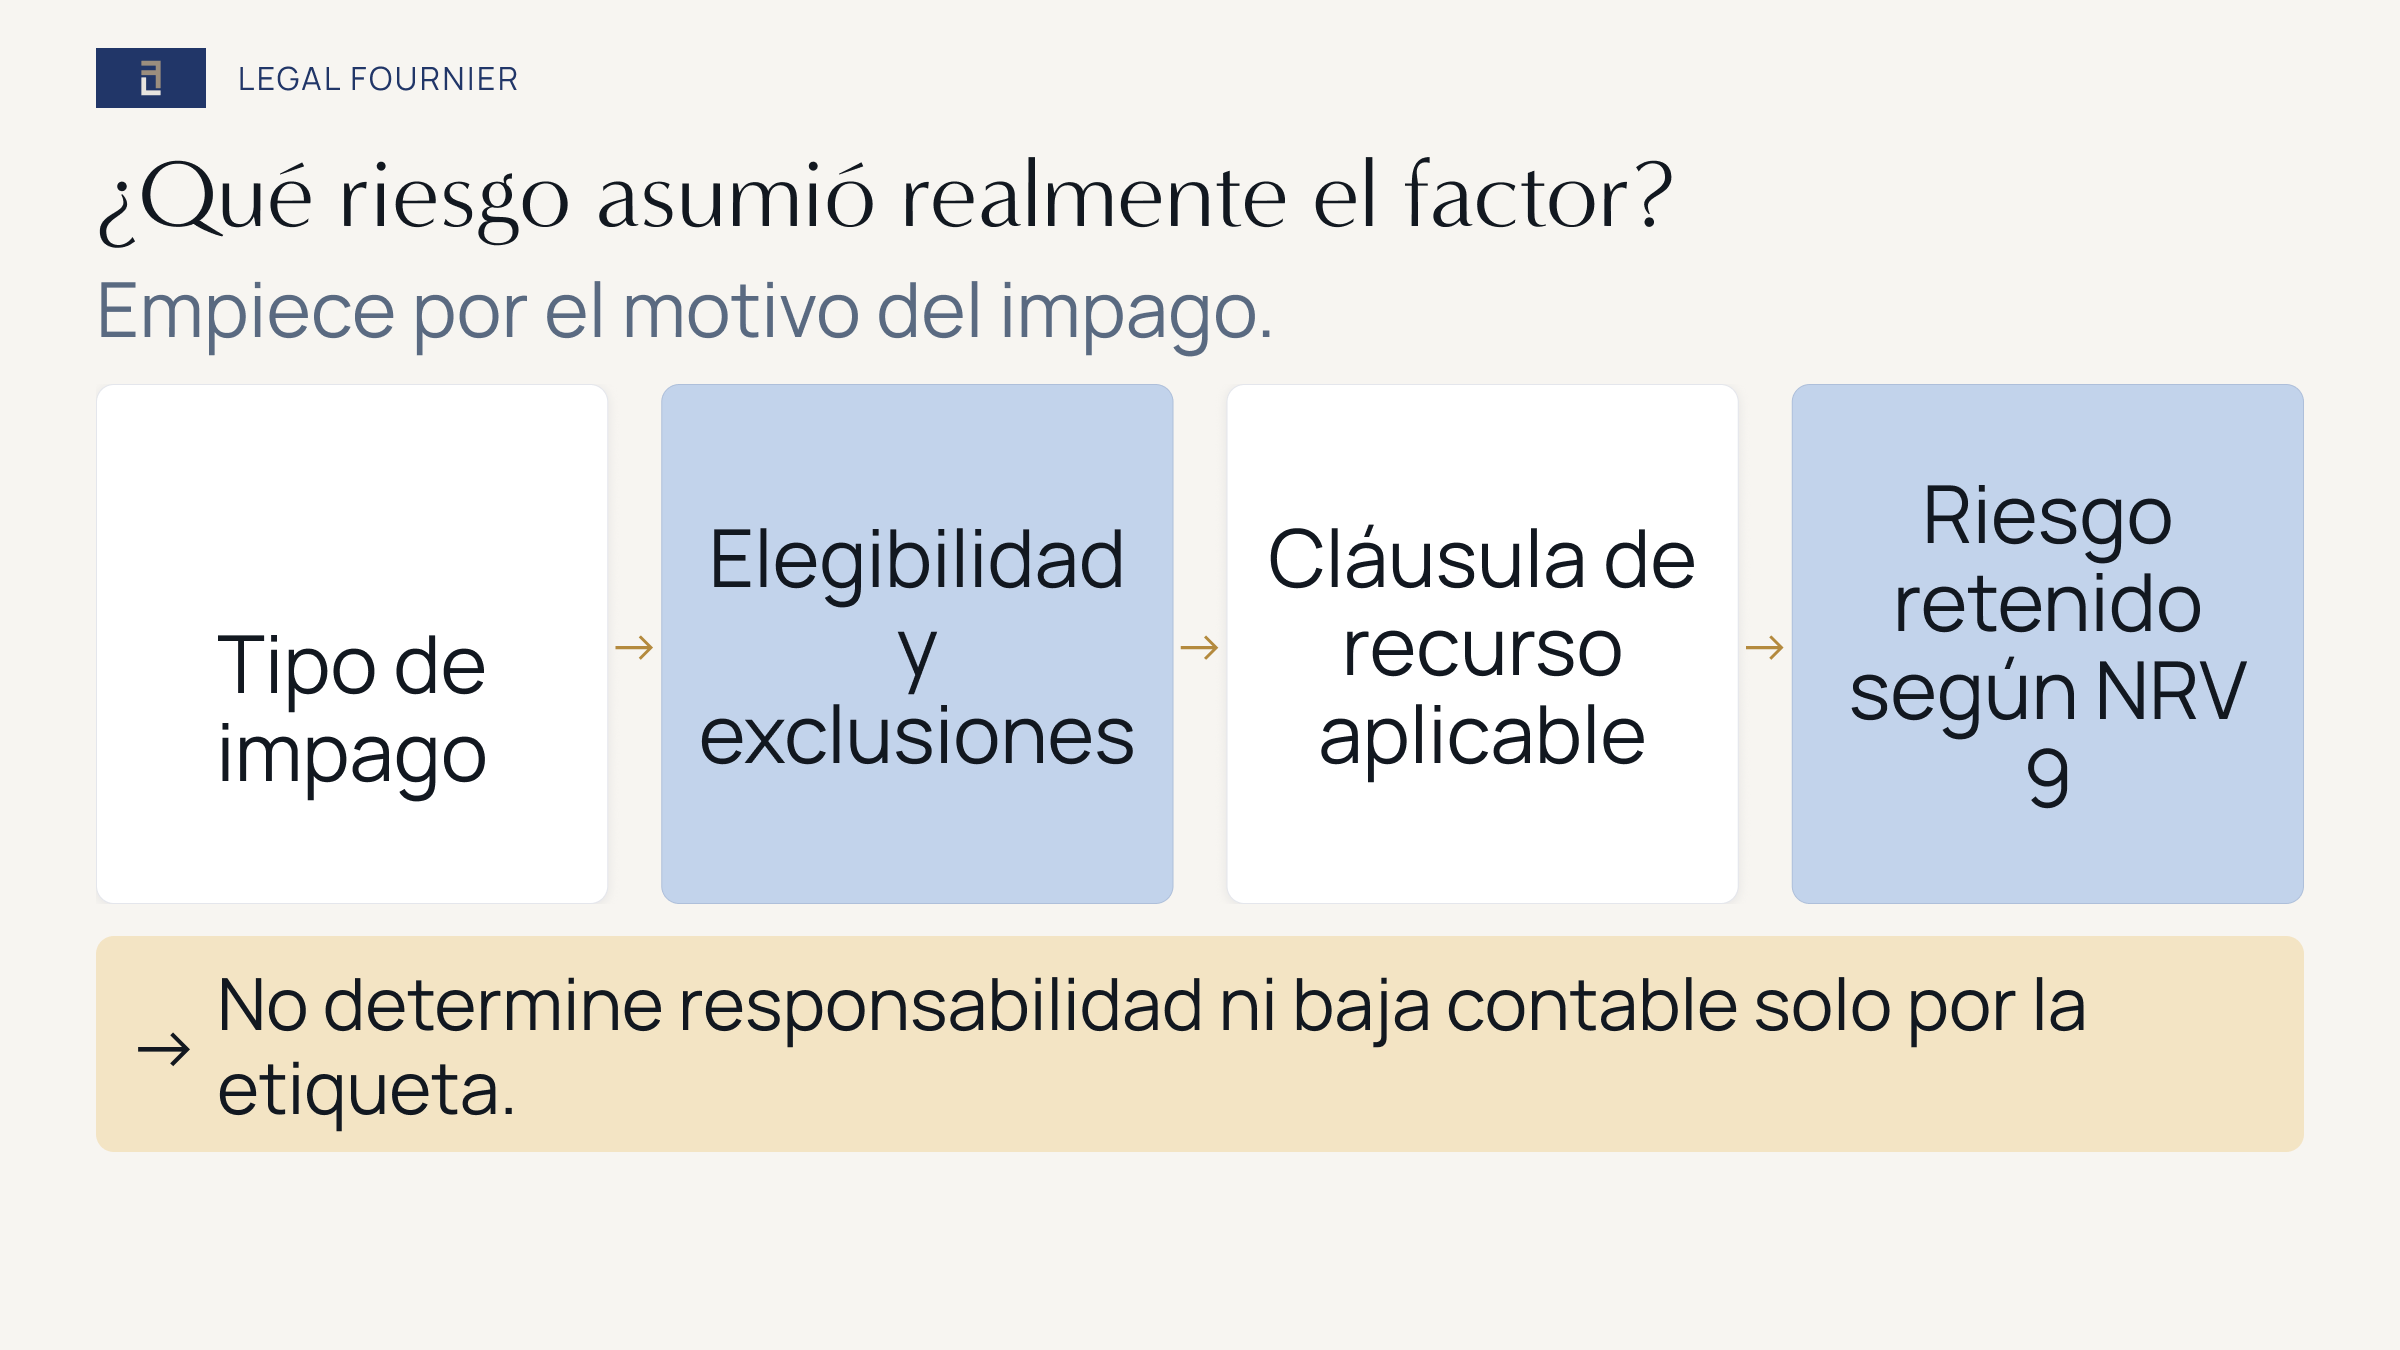
La denominación del producto no resume el contrato. Una resolución tributaria de 2004 caracteriza el factoring como un negocio mixto que puede reunir gestión, financiación y garantía. Al tratar el factoring sin recurso, relaciona la transmisión del riesgo de insolvencia con la insolvencia producida en los términos pactados. Es una descripción interpretativa, no una conclusión fiscal actual aplicable sin revisión. Puede consultarse la Resolución DGT 1/2004.
No debe darse por hecho quién está facultado para comunicar el crédito en el concurso, negociar un acuerdo o cobrar un reparto. Dependerá de la cesión eficaz, la titularidad, los derechos retenidos y el procedimiento abierto. Conviene conservar los documentos de cesión y cualquier poder para cobrar o litigar. Una insolvencia real exige revisar el texto refundido de la Ley Concursal según los hechos; la tabla solo identifica la cuestión.
La notificación altera la cronología del pago
Para los créditos mercantiles no endosables, los artículos 347 y 348 del Código de Comercio regulan la transmisión, la notificación y la responsabilidad del cedente por la legitimidad del crédito. El cedente no responde de la solvencia del deudor salvo pacto expreso. Aun así, hay que comprobar que el precepto sea aplicable al crédito examinado. El texto está en el Código de Comercio.
El Código Civil añade un dato que un resumen de tesorería puede ocultar. Conforme al artículo 1527, el deudor que paga al acreedor anterior antes de conocer la cesión queda liberado. El artículo 1198 trata de forma distinta la compensación según haya consentimiento, conocimiento o falta de conocimiento de la cesión. Por eso importan las fechas y la prueba de entrega de la notificación. Deben leerse los artículos 1526 a 1530 junto con el artículo 1198. Ninguno sustituye las reglas de elegibilidad y las manifestaciones del contrato.
El anticipo y la transmisión del riesgo se analizan por separado
En el ejemplo, F representa el nominal de la factura ficticia aceptada. El factor anticipa una fracción a y retiene el resto como reserva. Así se distingue el dinero recibido al principio de un cobro que ya no pueda revertirse.
| Movimiento | Importe ilustrativo | Pregunta independiente |
|---|---|---|
| Cesión de la factura | F | ¿Existe el crédito, era elegible esta factura y se cedió eficazmente? |
| Anticipo inicial | a × F | ¿Puede revertirse por disputa, incumplimiento, exclusión o importe no cubierto? |
| Reserva retenida | (1 − a) × F | ¿Qué comisiones, ajustes e impagos pueden cargarse contra ella? |
| Comisiones e intereses | Aplicar el tipo y el periodo pactados | ¿Qué cargo retribuye financiación, gestión o cobertura, y quién soporta el impuesto? |
| Pago del deudor y liberación de reserva | Cobro menos deducciones válidas | ¿Se han cumplido la conciliación y las condiciones de espera? |
| Posible reversión | Solo el importe amparado por el contrato | ¿Responde a riesgo de crédito retenido, falta de elegibilidad, indemnidad u otra causa? |
El ejemplo no fija el porcentaje de anticipo, la reserva, los límites de disponibilidad, las comisiones ni los ajustes: esos importes deben salir del contrato y de las liquidaciones. Recibir liquidez antes no equivale a transmitir toda la exposición jurídica y contable.
La liquidación debe conciliarse factura por factura. Conviene anotar el importe aceptado por el factor, la fecha de abono, el movimiento de la reserva, cada deducción, el pago del deudor y la base contractual de cualquier reversión. El saldo total de una línea puede ocultar que una factura quedó excluida mientras otra se cobró con normalidad. Si intervienen varias monedas, la regla contractual de conversión y la cuestión contable deben seguir separadas.
Antes de dar de baja el crédito hay que medir el riesgo retenido
La NRV 9 del Plan General de Contabilidad atiende al fondo económico. La baja exige que expiren los derechos sobre los flujos de efectivo o que una transmisión lleve consigo sustancialmente los riesgos y beneficios. La norma pone como ejemplo de transmisión sustancial el factoring sin retención del riesgo de crédito ni del riesgo de interés. En el factoring con recurso, el crédito permanece reconocido y el efectivo recibido se registra como pasivo financiero. Las situaciones intermedias exigen completar el análisis, incluido el control y la implicación continuada. Véase el Real Decreto 1/2021, NRV 9.2.7.
No basta con la portada del contrato. El equipo contable necesita los límites, reservas, obligaciones de recompra, garantías, exposición a intereses y facultades sobre el cobro. La fiscalidad requiere otra revisión actual y concreta; la palabra factoring no crea por sí sola una ventaja en IVA o Impuesto sobre Sociedades.
La identidad del proveedor no resuelve el reparto de riesgo
El artículo 6 de la Ley 5/2015 incluye el factoring entre las actividades que puede realizar un establecimiento financiero de crédito autorizado. El Banco de España también aclara que ofrecer servicios de factoring no obliga por sí solo a ser banco o EFC ni exige su autorización previa. Cuando la condición regulatoria sea relevante, debe identificarse la entidad contratante y comprobarse el registro de entidades del Banco de España. La inscripción identifica la clase de entidad; no aprueba el contrato ni garantiza el cobro.
La revisión debe partir del expediente real. Para delimitarla, pueden aportarse el contrato marco y el anexo de elegibilidad, la factura escogida con la prueba de cumplimiento, la cesión o notificación al deudor, la liquidación y la correspondencia sobre el impago o la disputa. Legal Fournier puede revisar qué cláusulas podrían aplicarse a la causa del impago y al posible recurso, e identificar cuestiones concursales, contables o transfronterizas que exijan asesoramiento separado. La revisión no puede prometer cobro, baja contable ni un resultado fiscal concreto. Ver opciones de consulta.
Este artículo contiene información general sobre créditos empresariales en España. No sustituye el asesoramiento jurídico, concursal, contable, fiscal o financiero aplicable a una factura y contrato concretos.