Ciudadanos UE y suizos en España: registro, NIE, trabajo e impuestos
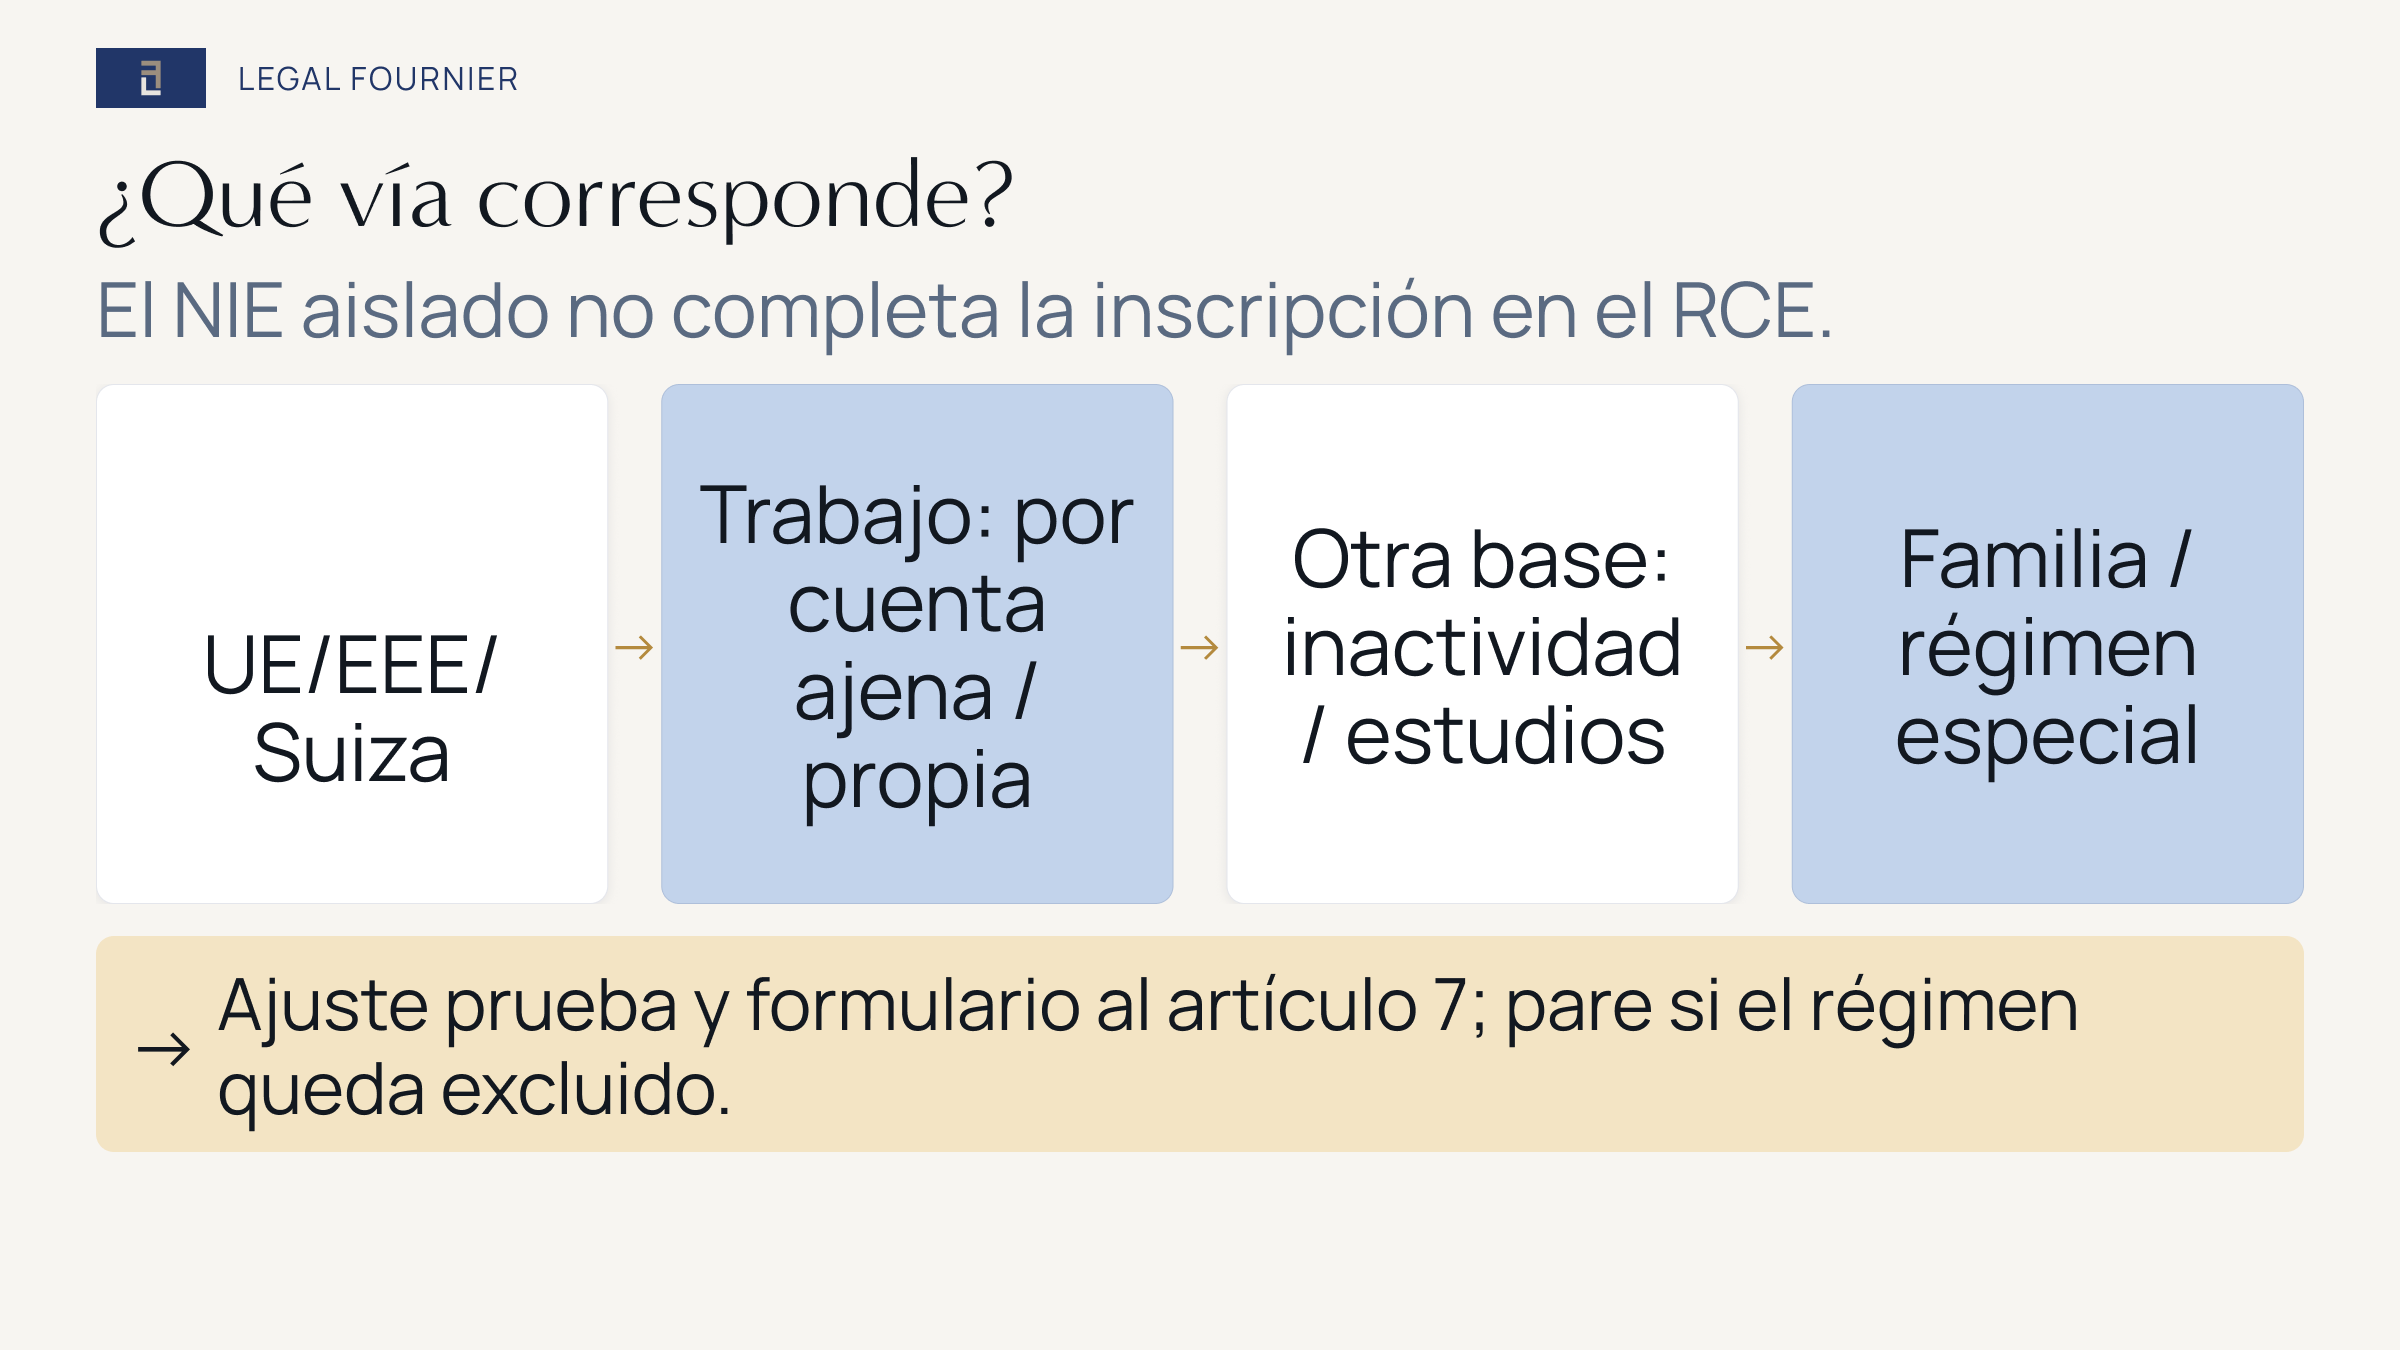
Un NIE por sí solo no aclara cuál es el siguiente trámite de residencia. El artículo 205 del Real Decreto 1155/2024 lo define como el número de identidad de extranjero. Puede figurar en documentos distintos, pero la mera asignación del NIE no supone la inscripción como residente en España de un ciudadano de la Unión Europea, del Espacio Económico Europeo o de Suiza.
Para una estancia ordinaria de más de tres meses, empieza por la situación jurídica y económica de la persona: trabajador por cuenta ajena, trabajador por cuenta propia, persona económicamente inactiva, estudiante o familiar que cumpla las condiciones. Esa clasificación determina qué documentos deben acompañar al certificado de registro de ciudadano de la Unión, que deja constancia de la inscripción en el Registro Central de Extranjeros (RCE) conforme al artículo 7 del Real Decreto 240/2007 y al artículo 2 de la Orden PRE/1490/2012. La expresión certificado de registro ciudadano UE se refiere a ese documento, no a un certificado digital.
La guía específica sobre qué es el NIE en España explica su función con más detalle. El NIE no es un permiso, una tarjeta, una autorización de trabajo ni una decisión sobre residencia fiscal.
Elige la categoría de documentos antes de pedir cita
| Situación | Documentación principal | Límite que no debe perderse de vista |
|---|---|---|
| Trabajador por cuenta ajena en España | Documento de identidad válido y prueba de empleo reconocida | El certificado de registro no es el contrato de trabajo ni resuelve el encuadramiento en la Seguridad Social |
| Trabajador por cuenta propia en España | Documento de identidad válido y prueba reconocida de actividad por cuenta propia | Ser titular de participaciones sociales no demuestra por sí solo una actividad por cuenta propia |
| Persona económicamente inactiva | Cobertura sanitaria y recursos suficientes para esta categoría | No existe un saldo bancario mínimo aplicable a todos los casos y la Tarjeta Sanitaria Europea no basta automáticamente |
| Estudiante | Matrícula, cobertura sanitaria y declaración de recursos exigida | La regla específica sobre la Tarjeta Sanitaria Europea no se aplica a una persona inactiva |
| Familiar comunitario, del EEE o suizo que cumpla las condiciones | Identidad, vínculo familiar y supuesto del artículo 7 que corresponde a la persona principal | Hay que comprobar las categorías aplicables, especialmente qué familiares puede incluir un estudiante |
| Familiar no comunitario que cumpla las condiciones | Análisis separado de la tarjeta de residencia, normalmente mediante EX-19 | No es el expediente EX-18 del ciudadano; para el familiar de una persona española hay que comprobar una vía distinta |
Base oficial de la tabla: el artículo 7 del Real Decreto 240/2007 y el artículo 3 de la Orden PRE/1490/2012 para las categorías de prueba; el artículo 8 para el familiar no comunitario que cumpla los requisitos; y la página vigente de formularios del Ministerio para EX-18, EX-19 y EX-24.
La tabla sirve para orientar la preparación del expediente. No decide el cumplimiento de requisitos ni sustituye una lista de documentos ajustada al caso.
Quién debe inscribirse y en qué plazo
Para una estancia ordinaria inferior a tres meses, el artículo 6 del Real Decreto 240/2007 indica que a un ciudadano de la UE o del EEE le basta un pasaporte o documento nacional de identidad válido. Esa regla de corta estancia no resuelve los supuestos de búsqueda de empleo, entrada de familiares, orden público u otros casos especiales.
Si la residencia va a superar tres meses, la persona debe solicitar personalmente la inscripción en el RCE, en la Oficina de Extranjería de la provincia o en la comisaría correspondiente, dentro de los tres meses siguientes a su entrada en España. Comprobados los requisitos, el certificado se expide de forma inmediata y refleja nombre, nacionalidad, domicilio, NIE y fecha de registro. Así lo disponen el artículo 7 del Real Decreto 240/2007 y el artículo 2 de la Orden PRE/1490/2012. “Inmediata” describe la expedición después de comprobar los requisitos; no promete una cita disponible ni la aceptación de un expediente incompleto.
Las personas suizas están incluidas por el Acuerdo sobre libre circulación entre la Unión Europea y Suiza y por las normas españolas de aplicación, entre ellas la disposición adicional tercera del Real Decreto 240/2007. Suiza no es un Estado miembro de la UE. La página sobre trasladarse de Suiza a España reúne el contexto específico del país, pero el Acuerdo y la normativa española siguen siendo la autoridad para el registro tratado aquí.
La prueba depende de la categoría del artículo 7
Un trabajador por cuenta ajena puede aportar, entre otras pruebas reconocidas, una declaración de contratación del empresario o un certificado de empleo con los datos empresariales exigidos, un contrato registrado o el alta correspondiente en la Seguridad Social. La actividad por cuenta propia puede acreditarse mediante documentos como el alta en el censo de actividades económicas, la inscripción pertinente en el Registro Mercantil o el alta en la Seguridad Social. El artículo 3 de la Orden PRE/1490/2012 regula estas vías. Una prueba incompleta o contradictoria no permite acreditar la categoría alegada.
Según el artículo 3 de la Orden PRE/1490/2012, la persona económicamente inactiva debe demostrar cobertura sanitaria en España equivalente a la del Sistema Nacional de Salud durante su residencia y recursos suficientes. El seguro puede ser público o privado y estar contratado en España o en otro país si cumple la condición legal de cobertura. En el caso de pensionistas, la condición sanitaria se cumple cuando una certificación oficial acredita que la asistencia corre a cargo del Estado que paga la pensión. Ni una carta de pensión ni una póliza privada bastan siempre: hay que examinar la prueba y la cobertura concretas.
En esta vía no puede imponerse una cuantía fija de recursos suficientes. El artículo 7 del Real Decreto 240/2007 exige valorar las circunstancias personales y limita el criterio mediante una referencia al nivel de asistencia social para nacionales españoles o a la pensión mínima de la Seguridad Social. Publicar un único saldo bancario convertiría una valoración individual en un umbral inexistente.
Para los estudiantes, el artículo 3 de la Orden PRE/1490/2012 exige una matrícula que cumpla las condiciones, cobertura sanitaria y una declaración responsable de recursos suficientes. Solo para esta vía, la Orden admite una Tarjeta Sanitaria Europea (TSE, o EHIC por sus siglas inglesas) vigente durante todo el periodo de residencia y que cubra las prestaciones médicamente necesarias. Eso no convierte la TSE en cobertura universal para una persona económicamente inactiva. La información de la Unión Europea sobre la TSE la describe como cobertura para estancias temporales y remite a las personas residentes habituales al formulario S1 cuando esa vía de coordinación sea aplicable. El S1 no está disponible para todo el mundo.
EX-15, EX-18, EX-19 y EX-24 no son intercambiables
La página de modelos generales del Ministerio, comprobada el 4 de septiembre de 2026, asigna EX-15 a la solicitud de NIE y certificados; EX-18 al certificado de registro de un ciudadano de la UE en el RCE; EX-19 a la tarjeta de residencia de familiar de ciudadano de la UE; y EX-24 a la residencia temporal de familiares de personas españolas.
El familiar que cumpla las condiciones pero no sea ciudadano de la UE, del EEE o de Suiza sigue la vía separada de la tarjeta de residencia y debe solicitarla dentro de los tres meses siguientes a la entrada. Deben acreditarse tanto el vínculo familiar como la situación del ciudadano de la UE, del nacional del EEE o del ciudadano suizo de los que deriva el derecho de residencia, conforme al artículo 8 del Real Decreto 240/2007. EX-19 no es el formulario con el que se registra el propio ciudadano de la UE, del EEE o de Suiza.
El familiar extranjero de una persona española exige una comprobación adicional. La información vigente del Ministerio sobre la tarjeta de familiar de ciudadano de la UE remite al formulario EX-19 únicamente cuando la persona española haya ejercido derechos de libre circulación; en otro caso remite a EX-24. Esa indicación sirve para escoger el formulario correcto, pero no es una guía completa de requisitos. Las personas británicas y sus familiares amparados por el Acuerdo de Retirada deben comprobar su régimen específico en vez de seguir sin más este esquema ordinario de EX-18 y EX-19.
La tarjeta de identidad de extranjero (TIE) corresponde, entre otros casos, a la vía separada de determinados familiares no comunitarios prevista en el artículo 8 del Real Decreto 240/2007 y vinculada a EX-19 en la página vigente de formularios del Ministerio. El certificado de registro de ciudadano de la Unión no es una TIE, aunque se le llame coloquialmente “certificado verde”.
Cuatro documentos, cuatro funciones
| Documento | Función inmediata | Qué no acredita por sí solo |
|---|---|---|
| NIE / EX-15 | Asigna o hace constar el identificador de la persona extranjera | Inscripción en el RCE, residencia legal, una TIE, situación laboral o residencia fiscal |
| Certificado de registro UE / EX-18 | Hace constar la inscripción en el RCE e incluye el NIE y los datos del artículo 7 | Empadronamiento, cobertura de Seguridad Social o residencia fiscal |
| Padrón / empadronamiento | Registra el domicilio o residencia habitual en el municipio | Legalidad de extranjería, inscripción en el RCE o residencia fiscal |
| Prueba de Seguridad Social aplicable | Acredita afiliación, cobertura o coordinación transfronteriza para la finalidad que indique | Registro como ciudadano de la UE, NIE, padrón o residencia fiscal |
Base oficial de la tabla: la página vigente de formularios del Ministerio para EX-15 y EX-18; el artículo 205 del Real Decreto 1155/2024 para el NIE; el artículo 7 del Real Decreto 240/2007 y el artículo 2 de la Orden PRE/1490/2012 para el certificado del RCE; las instrucciones estatales del padrón; y la guía europea de coordinación de la Seguridad Social.
La inscripción acreditada por el certificado del RCE no equivale a la mera asignación del NIE. Las instrucciones del padrón también separan la comprobación municipal de identidad de la legalidad de la residencia. Consulta la documentación y el sistema de citas vigentes en el municipio correspondiente.
Trabajo, Seguridad Social e impuestos se analizan por separado
El artículo 3 del Real Decreto 240/2007 permite a las personas incluidas en su ámbito trabajar por cuenta ajena o propia, prestar servicios o estudiar en las mismas condiciones que los españoles, con los límites relativos a categorías familiares y función pública que recoge la norma. El llamado certificado verde no “concede” por sí mismo todos los derechos materiales de trabajo. Tampoco elimina las obligaciones empresariales, de nómina, fiscales, de colegiación profesional o de Seguridad Social.
Según la guía europea de coordinación de la Seguridad Social, el sistema aplicable depende del trabajo y de la residencia, no de la nacionalidad, y la persona no puede elegirlo libremente. Quien se traslada para trabajar en otro Estado miembro suele darse de alta en el sistema del país de destino. Los desplazamientos temporales, el trabajo fronterizo y la actividad en varios países tienen reglas distintas. El documento A1 puede acreditar que continúa la cobertura del Estado de origen en un desplazamiento o una actividad en varios países que cumpla las condiciones; no es un documento universal para cualquier mudanza.
La inscripción en el RCE, el NIE, el padrón y la Seguridad Social tampoco determinan la residencia fiscal. Según la información de la AEAT, entre los criterios alternativos figuran la permanencia durante más de 183 días en España conforme a sus reglas sobre ausencias esporádicas o bien la ubicación en España del núcleo principal o la base de las actividades o intereses económicos. También recoge una presunción familiar que admite prueba en contrario. Residencia administrativa y residencia fiscal pueden no coincidir. La herramienta de Legal Fournier permite revisar por separado la residencia fiscal en España, pero no puede decidirla a partir del certificado de registro.
No conviertas el primer mes en una lista universal
- Confirma la nacionalidad y el ámbito familiar. Descarta primero los supuestos del Acuerdo de Retirada, los familiares de una persona española y otros regímenes no ordinarios antes de elegir formulario.
- Identifica si se trata de un trabajador por cuenta ajena, trabajador por cuenta propia, persona inactiva, estudiante o familiar.
- Compara el formulario y la documentación oficiales vigentes con esa categoría antes de buscar cita para el RCE o una tarjeta de residencia. La guía para pedir cita para el registro de ciudadanos de la UE ofrece orientación práctica; no es autoridad jurídica ni promete disponibilidad.
- Realiza los trámites municipales, laborales, de nómina y Seguridad Social solo si la situación de la persona los exige.
- Analiza la residencia fiscal por separado, sin convertir el certificado o el padrón en una respuesta tributaria.
Este artículo ofrece información general basada en fuentes comprobadas el 4 de septiembre de 2026. No decide el cumplimiento de requisitos, el funcionamiento local de las citas, la cobertura de Seguridad Social ni la residencia fiscal de una persona. Las opciones de consulta permiten pedir una revisión para distinguir EX-18, EX-19 o el supuesto limitado de EX-24 y resolver lo necesario antes de encargar documentos o reservar citas. Esa revisión no promete una cita, la inscripción, un NIE, la residencia, una cobertura de Seguridad Social ni un resultado fiscal. No envíes documentación confidencial mediante un formulario público.