Citoyens UE et suisses en Espagne : enregistrement, NIE, travail et impôts
Un NIE à lui seul ne permet pas de déterminer la prochaine démarche de résidence. L’article 205 du Real Decreto 1155/2024 définit le NIE comme le numéro d’identité d’étranger. Il peut figurer sur plusieurs documents, mais la seule attribution d’un NIE ne vaut pas inscription d’un citoyen de l’Union, d’un ressortissant de l’EEE ou d’un citoyen suisse en qualité de résident en Espagne.
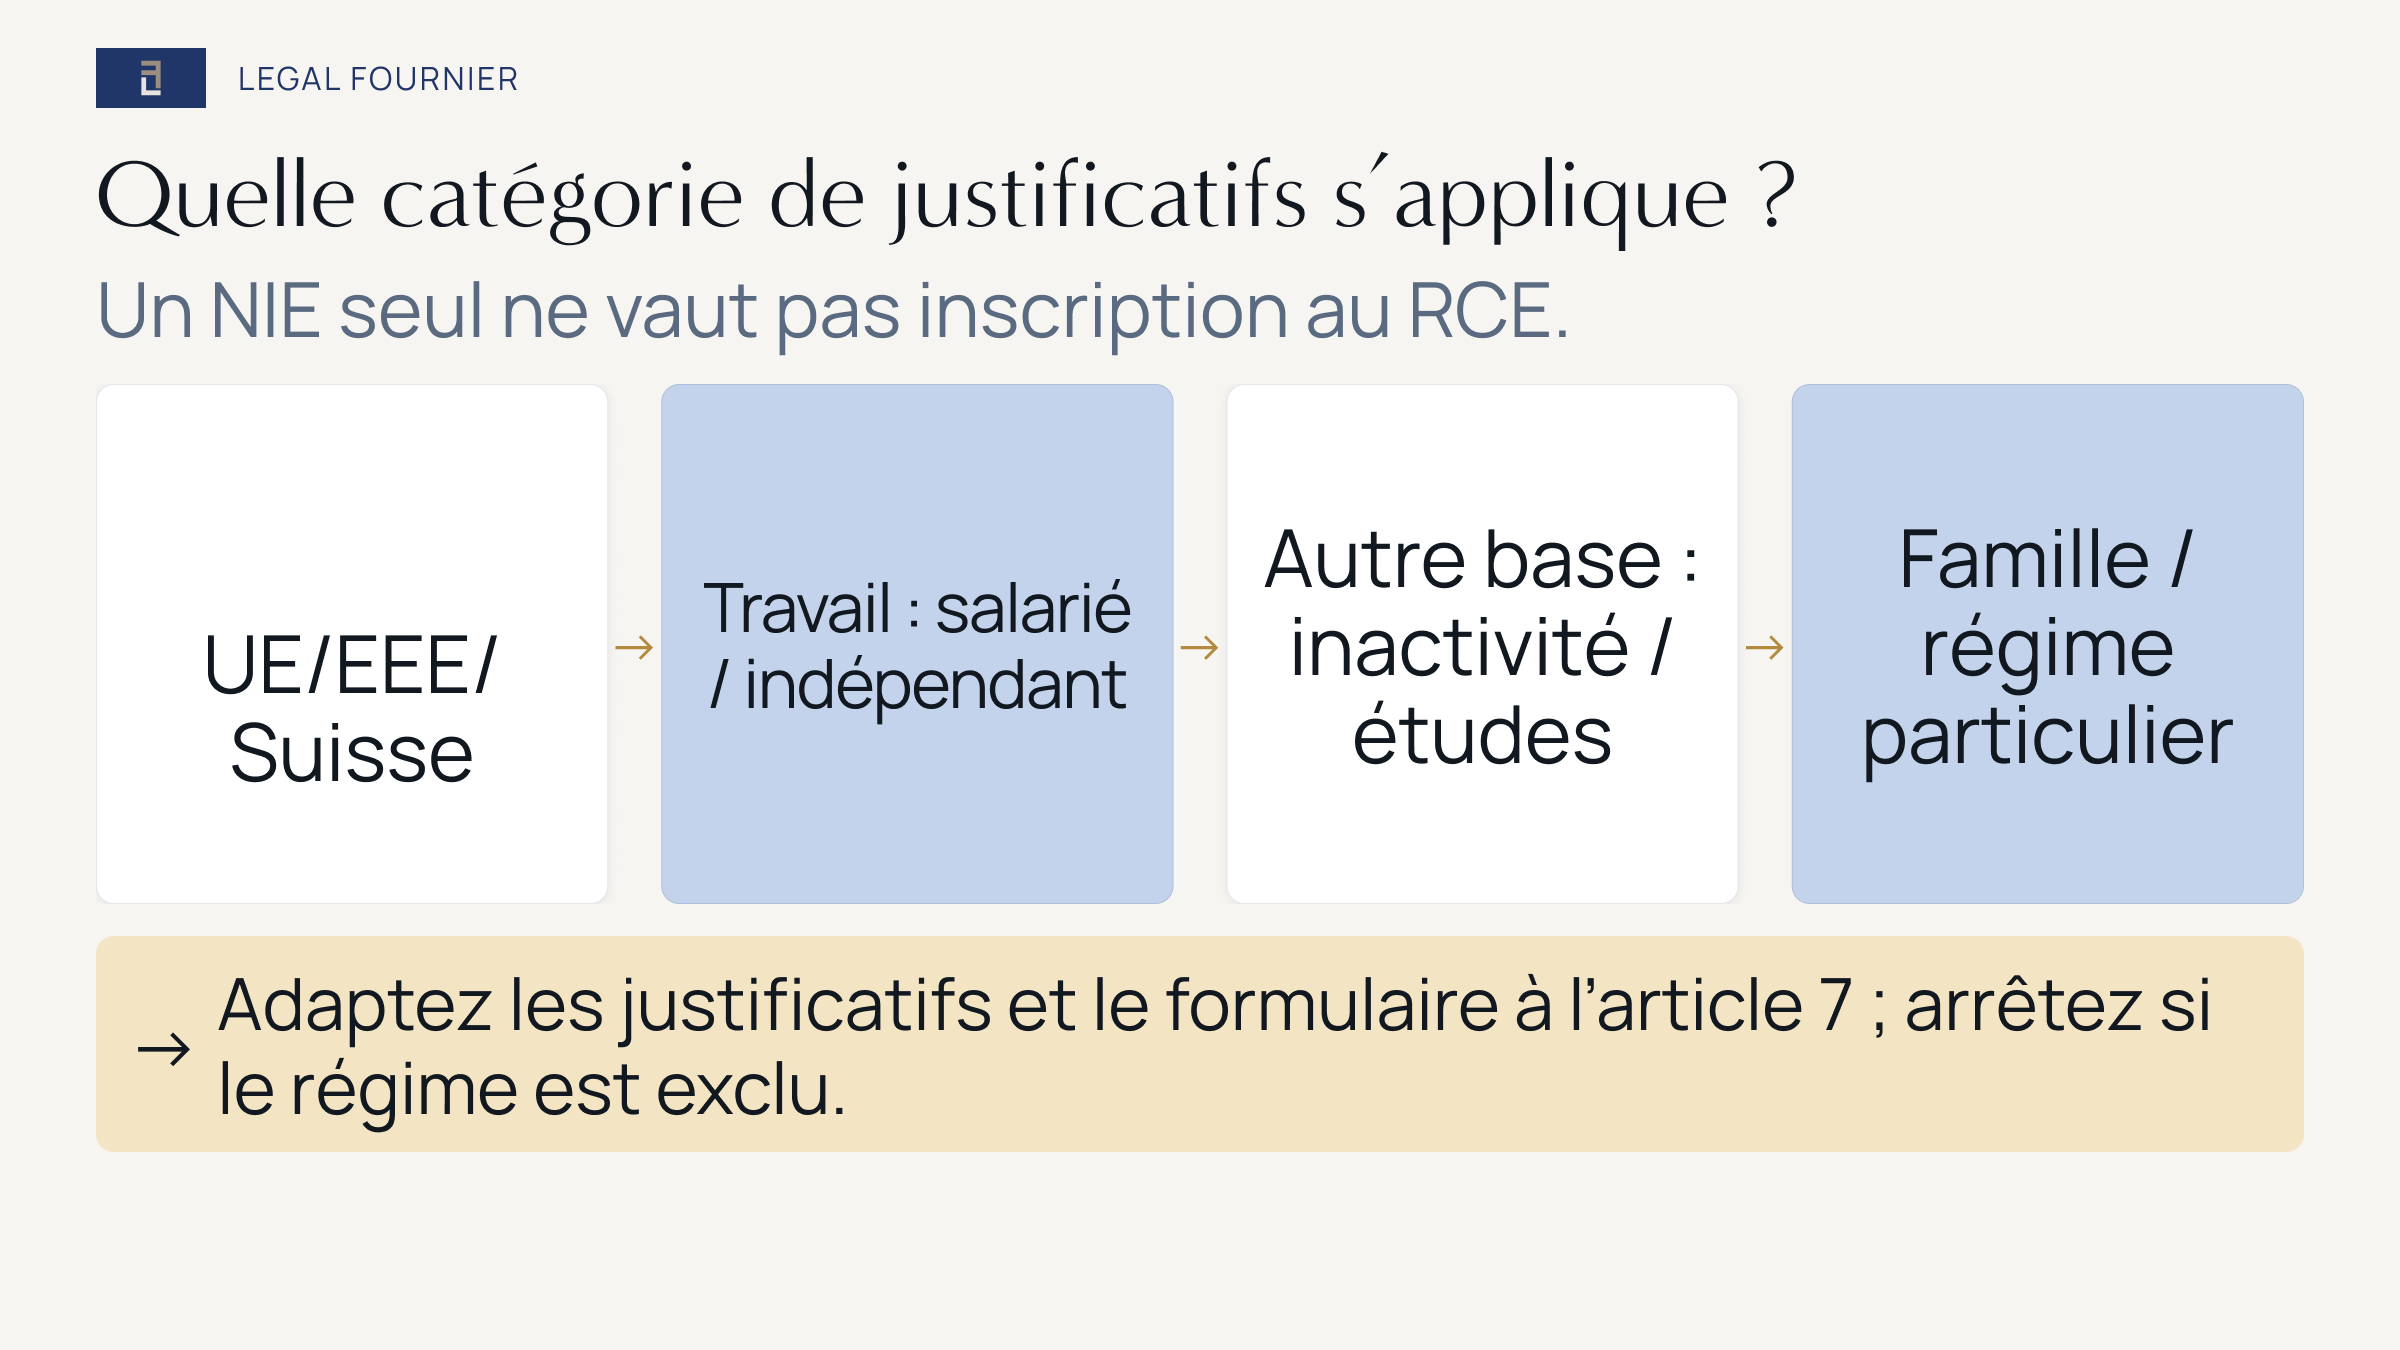
Pour un séjour ordinaire de plus de trois mois, commencez par la situation de la personne : salariée, travailleuse indépendante, économiquement inactive, étudiante ou membre de la famille répondant aux conditions. Ce choix détermine les justificatifs à fournir pour demander le certificado de registro de ciudadano de la Unión, le certificat d’enregistrement de citoyen de l’Union qui atteste l’inscription au Registro Central de Extranjeros (RCE), le registre central espagnol des étrangers, conformément à l’article 7 du Real Decreto 240/2007 et à l’article 2 de l’Orden PRE/1490/2012.
Choisissez les justificatifs avant le rendez-vous
| Situation | Justificatifs principaux | Distinction à préserver |
|---|---|---|
| Salarié en Espagne | Pièce d’identité valable et preuve d’emploi reconnue | Le certificat d’enregistrement ne remplace ni le contrat de travail ni l’examen de la situation au regard de la sécurité sociale |
| Travailleur indépendant en Espagne | Pièce d’identité valable et preuve reconnue d’activité indépendante | La détention de parts sociales ne prouve pas, à elle seule, l’activité indépendante |
| Personne n’exerçant pas d’activité en Espagne | Couverture maladie et ressources suffisantes selon la catégorie des personnes inactives | Aucun solde bancaire minimal ne s’applique à tous les dossiers et la CEAM n’est pas automatiquement suffisante |
| Étudiant | Inscription dans un établissement, couverture maladie et déclaration requise sur les ressources | La règle particulière à la CEAM dans le dossier étudiant ne s’étend pas à la personne inactive |
| Membre de la famille qui est lui-même citoyen de l’Union, ressortissant de l’EEE ou citoyen suisse et remplit les conditions | Identité, lien familial et fondement applicable de l’article 7 pour la personne principale | Les catégories familiales et les membres de la famille couverts dans le cas d’un étudiant doivent être vérifiés précisément |
| Membre de la famille non ressortissant de l’UE remplissant les conditions | Demande distincte de carte de séjour, relevant en principe du formulaire EX-19 | Ce n’est pas le dossier EX-18 du citoyen ; le membre de la famille d’un citoyen espagnol relève d’une autre voie qu’il faut vérifier |
Sources officielles du tableau : l’article 7 du Real Decreto 240/2007 et l’article 3 de l’Orden PRE/1490/2012 pour les justificatifs ; l’article 8 pour le membre de la famille non ressortissant de l’UE remplissant les conditions ; et la page actuelle des formulaires du ministère pour EX-18, EX-19 et EX-24.
Ce tableau sert à orienter le dossier. Il ne constitue ni une décision d’éligibilité ni une liste exhaustive de pièces.
Qui doit s’enregistrer, et dans quel délai
Pour un séjour ordinaire de moins de trois mois, l’article 6 du Real Decreto 240/2007 prévoit qu’un passeport ou une carte nationale d’identité en cours de validité suffit au citoyen de l’Union ou au ressortissant de l’EEE. Ce résumé du court séjour ne tranche pas les situations particulières liées, par exemple, à la recherche d’emploi, à l’entrée d’un membre de la famille ou à l’ordre public.
Lorsque le séjour dépasse trois mois, le citoyen doit demander personnellement son inscription au RCE auprès de l’Office des étrangers de la province ou du commissariat compétent, dans les trois mois suivant son entrée en Espagne. Une fois les conditions vérifiées, le certificat est délivré immédiatement et indique le nom, la nationalité, l’adresse, le NIE et la date d’inscription, conformément à l’article 7 du Real Decreto 240/2007 et à l’article 2 de l’Orden PRE/1490/2012. « Immédiatement » signifie après vérification des conditions ; le terme ne promet ni un rendez-vous disponible ni l’acceptation d’un dossier incomplet.
Les citoyens suisses relèvent de ce cadre en vertu de l’accord de libre circulation entre la Suisse et l’UE et des règles espagnoles de mise en œuvre, notamment la troisième disposition additionnelle du Real Decreto 240/2007. La Suisse n’est pas un État membre de l’Union européenne.
Les justificatifs prévus par l’article 7
Pour un salarié, les preuves reconnues comprennent une déclaration d’embauche ou une attestation de l’employeur comportant les renseignements exigés sur l’entreprise, un contrat de travail enregistré ou un justificatif d’affiliation à la sécurité sociale. Le travailleur indépendant peut établir son activité notamment par l’inscription au recensement des activités économiques, un justificatif du registre du commerce ou un justificatif d’affiliation à la sécurité sociale. Ces possibilités figurent à l’article 3 de l’Orden PRE/1490/2012. Elles ne garantissent pas la validation de pièces incomplètes ou contradictoires.
Selon l’article 3 de l’Orden PRE/1490/2012, la personne qui ne travaille pas en Espagne doit justifier d’une couverture maladie en Espagne équivalente à celle du système national de santé pendant son séjour, ainsi que de ressources suffisantes. L’assurance peut être publique ou privée et être souscrite en Espagne ou dans un autre pays si la condition légale de couverture est remplie. Le titulaire d’une pension satisfait à la condition de couverture maladie lorsqu’une attestation officielle établit que les soins sont à la charge de l’État qui verse la pension. Ni une attestation de pension ni un contrat privé ne suffisent automatiquement sans examen de leur contenu exact.
Aucun montant fixe de ressources suffisantes ne peut être imposé dans cette procédure. L’article 7 du Real Decreto 240/2007 exige une appréciation de la situation personnelle et encadre le niveau de référence par le seuil en dessous duquel une aide sociale est accordée aux Espagnols ou par la pension minimale de sécurité sociale. Présenter un solde bancaire unique comme exigence générale contredirait cette appréciation individualisée.
Pour les étudiants, l’article 3 de l’Orden PRE/1490/2012 exige une inscription dans un établissement répondant aux conditions, une couverture maladie et une déclaration responsable de ressources suffisantes. Dans ce seul cas, l’Orden accepte la carte européenne d’assurance maladie (CEAM, ou EHIC en anglais) si elle est valable pendant toute la durée du séjour et couvre les soins médicalement nécessaires. Cette règle ne transforme pas la CEAM en couverture générale pour une personne économiquement inactive. Les orientations de l’UE décrivent la CEAM comme une couverture de séjour temporaire et renvoient les résidents habituels au formulaire S1 lorsque cette voie de coordination leur est applicable. Tout le monde ne peut pas obtenir un S1.
EX-15, EX-18, EX-19 et EX-24 n’ont pas la même fonction
La page générale des formulaires du ministère, consultée le 4 septembre 2026, indique EX-15 pour l’attribution du NIE et les certificats, EX-18 pour l’inscription d’un citoyen de l’Union au RCE, EX-19 pour la carte de séjour d’un membre de la famille d’un citoyen de l’Union et EX-24 pour la résidence temporaire des membres de la famille de ressortissants espagnols.
Le membre de la famille qui n’est ni citoyen de l’Union, ni ressortissant de l’EEE, ni citoyen suisse suit la procédure séparée de carte de séjour et présente sa demande dans les trois mois suivant l’entrée. Le lien familial et la situation du citoyen UE, du ressortissant EEE ou du citoyen suisse qui ouvre le droit au séjour doivent être établis selon l’article 8 du Real Decreto 240/2007. EX-19 ne sert pas à enregistrer le citoyen de l’Union, le ressortissant de l’EEE ou le citoyen suisse lui-même.
Le dossier d’un membre de la famille étranger d’un citoyen espagnol exige une vérification supplémentaire. La fiche actuelle du ministère sur la carte de séjour d’un membre de la famille d’un citoyen de l’Union renvoie à EX-19 uniquement lorsque le citoyen espagnol a exercé son droit à la libre circulation ; dans le cas contraire, elle oriente vers EX-24. Cette indication sert à identifier le régime à examiner, sans régler à elle seule l’éligibilité. Les ressortissants britanniques et les membres de leur famille relevant de l’accord de retrait doivent vérifier leur régime propre au lieu d’appliquer directement ce schéma EX-18/EX-19.
Quatre documents, quatre fonctions
| Document | Fonction immédiate | Ce qu’il n’établit pas à lui seul |
|---|---|---|
| NIE / EX-15 | Attribue ou consigne le numéro d’identité d’étranger | Inscription au RCE, séjour régulier, TIE, situation professionnelle ou résidence fiscale |
| Certificat d’enregistrement UE / EX-18 | Atteste l’inscription au RCE et comporte le NIE et les mentions de l’article 7 | Inscription municipale, couverture de sécurité sociale ou résidence fiscale |
| Padrón / empadronamiento | Enregistre l’adresse ou la résidence habituelle dans la commune | Régularité du séjour, inscription au RCE ou résidence fiscale |
| Justificatif de sécurité sociale applicable | Atteste l’affiliation, la couverture ou la coordination transfrontalière pour l’objet indiqué | Enregistrement du séjour d’un citoyen UE, attribution du NIE, padrón ou résidence fiscale |
Sources officielles du tableau : la page actuelle des formulaires du ministère pour EX-15 et EX-18 ; l’article 205 du Real Decreto 1155/2024 pour le NIE ; l’article 7 du Real Decreto 240/2007 et l’article 2 de l’Orden PRE/1490/2012 pour le certificat RCE ; les instructions nationales relatives au padrón ; et les règles européennes de coordination de la sécurité sociale.
La TIE (tarjeta de identidad de extranjero, carte d’identité d’étranger) relève d’une procédure de carte de séjour distincte, notamment pour les membres de la famille non ressortissants de l’UE visés par l’article 8 du Real Decreto 240/2007 et par le formulaire EX-19 de la page actuelle des formulaires du ministère. Le certificat d’enregistrement du citoyen UE n’est pas une TIE. Les pièces et rendez-vous exigés pour le padrón doivent être vérifiés auprès de la commune concernée.
Travail, sécurité sociale et fiscalité suivent leurs propres règles
L’article 3 du Real Decreto 240/2007 prévoit que les personnes relevant de son champ peuvent exercer une activité salariée ou indépendante, fournir des services ou étudier dans les mêmes conditions que les Espagnols, sous réserve des limites applicables aux catégories familiales et à certains emplois publics. Le document parfois appelé « certificat vert » ne crée pas à lui seul l’ensemble de ces droits et ne supprime aucune obligation applicable à l’employeur ni aucune obligation en matière de paie, de fiscalité, d’inscription professionnelle ou de sécurité sociale.
Selon les orientations de l’UE sur la coordination de la sécurité sociale, le système applicable dépend de l’activité et de la résidence, et non de la nationalité ; l’intéressé ne peut pas le choisir librement. Une personne qui se déplace pour travailler dans un autre État membre s’affilie en général dans l’État d’accueil, tandis que les travailleurs détachés, frontaliers ou actifs dans plusieurs pays relèvent de règles distinctes. Le formulaire A1 peut attester le maintien de l’affiliation au régime de l’État d’origine dans certaines situations de détachement ou d’activité dans plusieurs pays. Une situation transfrontalière doit être examinée séparément.
Le certificat RCE, le NIE, le padrón et l’inscription à la sécurité sociale ne déterminent pas non plus la résidence fiscale. Selon les orientations de l’AEAT en droit interne, elle peut notamment découler d’une présence de plus de 183 jours en Espagne selon les règles relatives aux absences, ou du fait que l’Espagne constitue le centre principal ou la base des activités ou intérêts économiques. L’AEAT décrit aussi une présomption familiale réfragable. Résidence administrative et résidence fiscale peuvent différer.
Dans quel ordre effectuer les vérifications
- Vérifiez la nationalité et la situation familiale. Déterminez d’abord si l’accord de retrait, le régime propre aux membres de la famille de citoyens espagnols ou un autre régime particulier s’applique.
- Identifiez si la personne est salariée, travailleuse indépendante, inactive, étudiante ou membre de la famille.
- Faites correspondre le formulaire officiel actuel et les justificatifs à cette situation avant de demander un rendez-vous pour l’inscription au RCE ou pour la carte de séjour.
- N’effectuez les démarches municipales, d’emploi, de paie et de sécurité sociale que si la situation de la personne les rend nécessaires.
- Analysez la résidence fiscale selon ses propres critères, sans déduire le résultat du certificat ou du padrón.
Cette page fournit une information générale fondée sur des sources vérifiées le 4 septembre 2026. Elle ne tranche ni l’éligibilité, ni la procédure locale de rendez-vous, ni la couverture de sécurité sociale, ni la résidence fiscale d’une personne. Pour un cas précis, le formulaire de contact permet de demander une analyse du formulaire applicable (EX-18, EX-19 ou, dans le cas limité décrit ci-dessus, EX-24) et des questions à résoudre avant de préparer les pièces ou de prendre rendez-vous. N’y transmettez pas de documents confidentiels.