Una hoja de términos propone un préstamo participativo de 500.000 € y dispone: “El interés variable será el 4% del EBITDA, con un mínimo de cero y un límite máximo del 6% del principal pendiente”. La operación matemática solo puede hacerse rellenando vacíos que el documento deja abiertos. No define el EBITDA, no identifica las cuentas de las que se obtiene ni explica qué sucede si después se reformulan. Esos puntos deben cerrarse antes de discutir si el tipo resulta atractivo.
El contrato debe mantener el término jurídico español. Un préstamo participativo es un préstamo con una remuneración variable obligatoria ligada a la evolución de la actividad y con reglas particulares de subordinación y amortización anticipada. Equipararlo a capital anticipa una conclusión sobre presentación contable y propiedad que el nombre no permite alcanzar. El instrumento puede permanecer en el pasivo y no atribuye participaciones ni derechos de voto al prestamista.
La fórmula debe funcionar al cerrar las cuentas
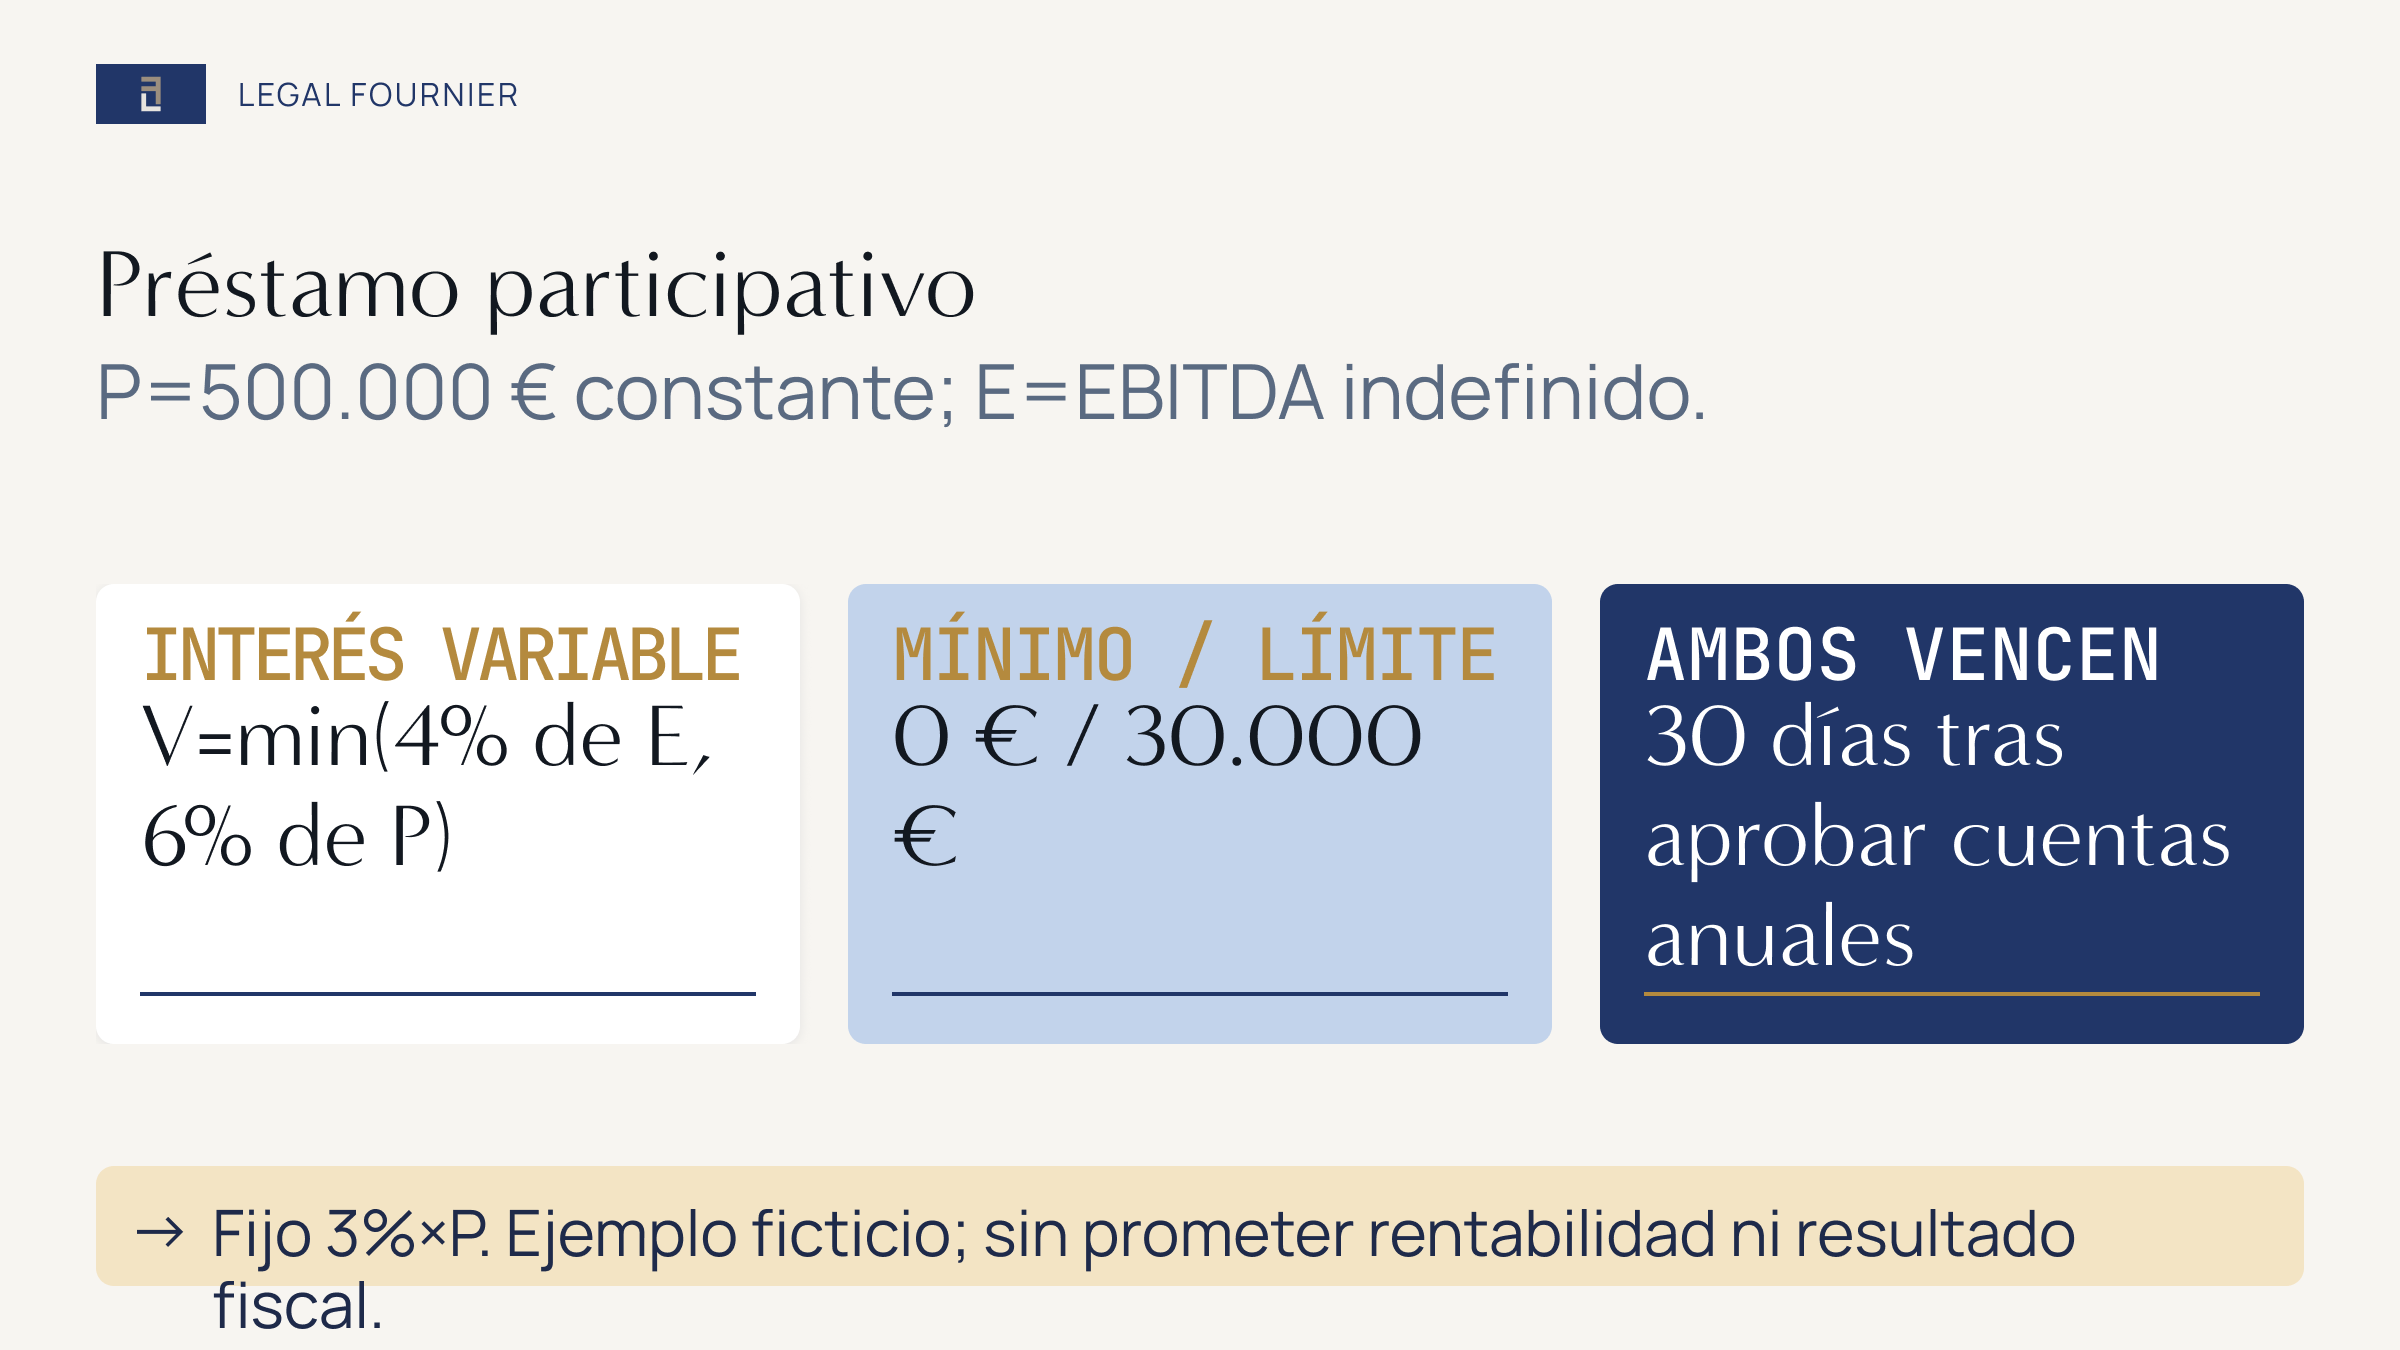
Sea P el principal pendiente en la fecha de cálculo y E el “EBITDA” del ejercicio correspondiente, todavía sin definir en este ejemplo. Conforme al texto propuesto, el interés variable V sería:
V = el menor importe entre (4% × E) y (6% × P), sin que pueda ser inferior a 0 €.
Para hacer la prueba, supongamos que P se mantiene en 500.000 € durante todo el ejercicio, que el interés fijo es el 3% de P y que ambos componentes vencen 30 días después de la aprobación de las cuentas anuales. El límite del 6% asciende así a 30.000 €. Son términos ficticios, no una referencia de mercado ni una recomendación.
| E supuesto | 4% × E | Interés variable tras aplicar mínimo y límite | Interés fijo | Cuestión que sigue abierta |
|---|---|---|---|---|
| −200.000 € | −8.000 € | 0 € por aplicación del mínimo | 15.000 € | El texto no indica si el importe negativo se arrastra a otro ejercicio |
| 0 € | 0 € | 0 € | 15.000 € | No se sabe si un ajuste posterior reabre el cálculo |
| 500.000 € | 20.000 € | 20.000 € | 15.000 € | Falta concretar qué partidas integran E |
| 1.000.000 € | 40.000 € | 30.000 € por aplicación del límite | 15.000 € | El texto no aclara si el exceso desaparece o se arrastra |
Para obtener los resultados de la tabla se ha atribuido a E el importe hipotético de cada fila y se ha aplicado una única definición. El documento no permite determinar esa definición ni acredita que las partes compartan la misma. En el ejemplo, EBITDA no remite a una única partida contable. Podría proceder de las cuentas individuales del prestatario, de unas cuentas consolidadas, de un informe de gestión o de una conciliación preparada para el contrato. Los costes de adquisición, las operaciones vinculadas, los cambios de criterio contable y las operaciones excepcionales pueden alterar la cifra. La cláusula debería identificar las cuentas de origen, el periodo y los ajustes; también debe regular una eventual reformulación y la fecha de entrega de la información. El mecanismo para resolver discrepancias tampoco aparece.
El artículo 20.1.a) del Real Decreto-ley 7/1996 exige que el interés variable se determine en función de la evolución de la actividad del prestatario. Cita el beneficio neto, el volumen de negocio y el patrimonio total, y permite cualquier otro criterio que acuerden libremente las partes. La expresión patrimonio total debe conservarse tal como aparece en la norma hasta que el contrato defina la magnitud contable elegida. Sustituirla sin más por activo total o patrimonio neto crearía otra ambigüedad. Las partes pueden añadir un interés fijo, que no reemplaza el componente variable obligatorio.
Un mismo préstamo exige cinco análisis distintos
El préstamo ficticio de 500.000 € puede recibir respuestas diferentes al examinar su calificación legal, su contabilidad, el efecto mercantil limitado, su tratamiento concursal y su fiscalidad. En cada plano deben constar la norma aplicable y el dato documental que falta. La etiqueta “cuasicapital” no sustituye esas comprobaciones.
| Plano de análisis | Regla de referencia | Dato documental necesario | Pregunta para la revisión |
|---|---|---|---|
| Calificación del artículo 20 | El artículo 20 exige una remuneración variable vinculada a la actividad del prestatario y permite añadir un interés fijo. | Definición de E, periodo de cálculo, mínimo, límite y componente fijo. | ¿Mide la fórmula final la evolución de la actividad y reúne el instrumento todos los rasgos del artículo 20? |
| Presentación en balance | Las reglas vigentes del PGC atienden a las características del instrumento; si cumple la definición de pasivo, se presenta como pasivo. | Cláusulas completas de amortización, remuneración e interés contingente, además del marco PGC aplicable. | ¿Qué criterio de valoración y reconocimiento del gasto corresponde a este contrato? |
| Cálculo mercantil específico del patrimonio neto | El artículo 20 y la resolución del ICAC le dan un efecto limitado de patrimonio neto al comprobar la reducción obligatoria de capital o la disolución por pérdidas. | Importe pendiente y cifras usadas para la comprobación mercantil correspondiente. | ¿Cómo afecta ese tratamiento limitado al cálculo en la fecha examinada? No convierte el préstamo en capital social. |
| Prelación concursal | Los préstamos participativos se sitúan después de los acreedores comunes; los artículos 281 a 283 de la Ley Concursal regulan también la subordinación contractual y los créditos de personas especialmente relacionadas. | Identidad del prestamista, su condición de socio, administrador o empresa del grupo, rango contractual y componentes del crédito. | ¿Qué rango tendrían el principal, el interés fijo y el variable según los hechos concretos? |
| Impuesto sobre Sociedades | El artículo 15.a) incluye la remuneración intragrupo en la regla no deducible de retribución de fondos propios, con el límite temporal de la disposición transitoria; los demás gastos financieros siguen sujetos a las restricciones que correspondan y a las reglas de operaciones vinculadas. | Partes, residencia, relación de grupo, fecha de concesión, modificaciones, periodo fiscal y documentación del valor de mercado. | ¿Qué regla se aplica a este prestatario y prestamista en el periodo revisado? |
La distinción contable merece atención propia. La Resolución del ICAC de 5 de marzo de 2019 indica que el préstamo participativo se presenta en el pasivo del balance si cumple la definición de pasivo, aunque se considere patrimonio neto para determinar si concurren las causas de reducción obligatoria de capital o disolución por pérdidas. Tras la reforma de 2021, las modificaciones del Plan General de Contabilidad establecen un tratamiento específico a coste para los préstamos participativos cuyos intereses tengan carácter contingente. El prestatario reconoce los gastos financieros por devengo y contabiliza los costes de transacción conforme al criterio financiero previsto o, si este no resulta aplicable, de forma lineal. Un préstamo participativo con las características de un préstamo ordinario se incluye en la categoría de coste amortizado. Los asientos concretos dependen del contrato y del marco contable que aplique la empresa.
Para estudiar la subordinación hay que identificar al prestamista
El artículo 20 sitúa al prestamista participativo después de los acreedores comunes. Los artículos 281 a 283 de la Ley Concursal incluyen entre los subordinados por pacto los créditos que tengan esa condición respecto de todos los demás, incluidos los participativos. La ley trata por separado los créditos de personas especialmente relacionadas con el deudor y prevé excepciones. La revisión debe señalar si el prestamista es socio, administrador, sociedad del grupo u otra persona vinculada. La palabra “subordinado” no resuelve por sí sola el rango de cada componente del crédito.
El contrato también debe compararse con la financiación bancaria existente, los acuerdos entre acreedores y cualquier bloqueo de pagos. Los derechos de información no nacen como derechos automáticos de socio. Si el prestamista necesita las cuentas anuales, una conciliación de la fórmula o el aviso de una operación proyectada, el contrato debe indicar qué se entrega, cuándo y en qué formato.
Penalización y requisito legal en la amortización anticipada
Las partes pueden pactar una penalización por amortización anticipada. La restricción legal es distinta: el artículo 20.1.b) solo permite al prestatario amortizar anticipadamente si la amortización se compensa con una ampliación de igual cuantía de sus fondos propios y esos fondos no proceden de la actualización de activos.
Una ronda de inversión, una venta o una refinanciación pueden aportar liquidez sin cumplir necesariamente el requisito legal de fondos propios en la forma exigida. El contrato deberá coordinar el vencimiento y la salida anticipada con esas operaciones, pero no puede dar por válida de antemano una actuación futura todavía indefinida.
La fiscalidad depende de las partes y de la fecha
Cuando una entidad concede un préstamo participativo a otra del mismo grupo conforme al artículo 42 del Código de Comercio, el artículo 15.a) de la Ley del Impuesto sobre Sociedades califica su remuneración como retribución de fondos propios y la incluye en el supuesto no deducible. La regla opera con independencia de la residencia y de la obligación de formular cuentas consolidadas. La disposición transitoria 17 establece que el artículo 15.a) no se aplica a los préstamos participativos otorgados antes del 20 de junio de 2014. Antes de utilizar esa frontera deben comprobarse la fecha original, las modificaciones y las partes actuales.
El antiguo apartado 2 del artículo 20 está derogado. En otros préstamos, quedar fuera de la regla intragrupo no demuestra la deducibilidad. El límite vigente de gastos financieros y las reglas de valor de mercado en operaciones vinculadas de los artículos 16 y 18 de la Ley del Impuesto sobre Sociedades, junto con las cuestiones transfronterizas y de retención que procedan, requieren conocer las partes, los términos y el periodo fiscal.
Separar el producto de ENISA de la regulación general
En la fecha de revisión, 4 de septiembre de 2026, la página general de ENISA para startups y pymes anuncia importes de 25.000 a 1.500.000 €, un plazo con carácter general de hasta siete años, una carencia de principal con carácter general de hasta dos años, un interés dividido en dos tramos y ausencia de garantías reales o personales. Son condiciones fechadas de productos ENISA. No forman parte de la regulación general de cualquier préstamo participativo privado y deben comprobarse de nuevo al estudiar una solicitud. La guía específica sobre financiación ENISA explica esa vía.
Documentación necesaria para revisar la fórmula
Junto a la hoja de términos y el borrador de préstamo deben figurar el organigrama de propiedad y grupo, las últimas cuentas, la conciliación exacta de la métrica variable, la financiación preferente vigente y los documentos previstos para la amortización o la ampliación de fondos propios. Debe constar si las cuentas son individuales o consolidadas, definitivas o provisionales, auditadas o no auditadas. También hay que regular el efecto de una reformulación posterior y quién decide una discrepancia. Los derechos de información del prestamista han de permitirle obtener los datos necesarios para ejecutar la fórmula acordada.
Legal Fournier puede revisar esos documentos y ordenar el análisis del instrumento bajo el artículo 20, la amortización, la contabilidad, el cálculo mercantil específico, la insolvencia y la fiscalidad. Antes de conocer las partes y las cláusulas, esa revisión no puede asegurar la obtención de financiación, la aprobación de una solicitud de ENISA, la deducibilidad, la presentación contable ni un resultado concursal. Para valorar la operación propuesta, consulte las opciones de consulta.
Este artículo ofrece información general sobre el Derecho español. No sustituye el asesoramiento jurídico, fiscal, contable o financiero adaptado a una operación concreta.